
Der Metabolismus des weltweiten Gebäudebestands verursacht erhebliche Umweltauswirkungen. Bau und Betrieb von Gebäuden sind verantwortlich für rund 36 % des weltweiten Endenergieverbrauchs, 39 % der energiebedingten Kohlendioxidemissionen (IEA 2018: 11), 12 % des Wasserverbrauchs, 40 % des Abfallaufkommens und 40 % des Ressourcenverbrauchs (Becqué/Mackres/Layke et al. 2016: 20). Der Gebäude- und Bausektor ist damit – sowohl hinsichtlich des Endenergieverbrauchs als auch bei den CO2-Emissionen – der weltweite Hauptverursacher, noch vor dem Transportsektor und der Industrie. Zwischen 2010 und 2016 stieg die global in Gebäuden errichtete Nutzfläche um rund 15 % (IEA 2018: 11) auf 235 Milliarden m2 (UN/IEA 2017: 7). Bis 2060 wird sich nach Schätzungen der Vereinten Nationen dieser Bestand nochmals verdoppelt haben – mit deutlichen Folgen für die Ressourcen- und Flächeninanspruchnahme (UN/IEA 2017: 13).
In vielen europäischen Staaten entfällt rund die Hälfte der Nutzfläche aller Gebäude auf den Teilmarkt der Nichtwohngebäude (Kohler/Steadman/Hassler 2009: 451). Ortlepp, Gruhler und Schiller (2016: 853) legen vergleichbare Schätzungen für Deutschland vor. Trotz der dementsprechend großen Bedeutung des Nichtwohngebäudebestandes für die Umsetzung klima- und ressourcenschutzpolitischer Zielstellungen mangelt es an räumlich und sachlich differenzierten Informationen zu dieser Nutzungsart (Bradley/Kohler 2007; Hassler 2009). Der Nichtwohngebäudebestand ist sehr heterogen. In ihm sind Gebäude der Daseinsvorsorge ebenso enthalten wie Industriegebäude, Bürogebäude oder Logistikgebäude. Ohne umfassende Informationen zu diesen Nutzungsklassen – „wo nicht einmal die Anzahl der Produktions‑, Handels‑, Lager‑, Büro und Verwaltungsgebäude, Hotels, Gaststätten etc. verfügbar ist“ (Rein 2016: 10) – kann eine gezielte umweltpolitische Steuerung nicht erfolgen. Als einer der wenigen Staaten weltweit weist Großbritannien nutzungsklassenbezogene Informationen zum nationalen Nichtwohngebäudebestand aus. Es gilt damit als das Land mit dem größten Kenntnisstand des eigenen Nichtwohngebäudebestandes (Isaacs/Hills 2014: 96). Nach Berechnungen des britischen „Department for Business, Energy and Industrial Strategy“ (DBEIS 2016: 13) entfällt für England und Wales der größte Anteil der Gesamtnutzfläche in Nichtwohngebäuden auf Industriegebäude (22 %), gefolgt von Warenlagergebäuden (18 %), Bürogebäuden (15 %) und Handelsgebäuden (14 %).
In Deutschland existiert bis heute keine amtliche Statistik zu Größe, Struktur und Verteilung des Nichtwohngebäudebestands (Rein 2016: 3). Lediglich die jährliche Bau- und Abrisstätigkeit wird nutzungsklassenspezifisch erfasst. So wurden im Jahr 2018 rund 25,7 Millionen m2 Nutzfläche in Nichtwohngebäuden neu errichtet. Die Nutzungsklassen mit den größten Anteilen am jährlichen Zuwachs sind hierbei die Warenlagergebäude (26 %) sowie die Industriegebäude (17 %), gefolgt von landwirtschaftlich genutzten Gebäuden (13 %) (Statistisches Bundesamt 2020: 20 ff.).
Sowohl bezüglich des Bestandes als auch im Hinblick auf die Dynamik zeigt sich der hohe Stellenwert der Warenlagergebäude als wesentlicher Teilmarkt der Nichtwohngebäude. Als Warenlagergebäude gelten gemäß Definition des Statistischen Bundesamtes „Nichtwohngebäude, die für die Lagerung von Waren aller Art bestimmt sind“ (Statistisches Bundesamt 2010: 10). Trotz des hohen Stellenwerts wurden Warenlagergebäude bis zum Jahr 2014 durch das Statistische Bundesamt nicht als eigenständige Nutzungsklasse geführt, sondern kumuliert mit den Handelsgebäuden ausgewiesen (Kretzschmar/Schiller/Weitkamp 2019:164). Eine tiefergehende Analyse der Bestandsveränderung war auf dieser Grundlage ausgeschlossen. Daten zur bundesweiten Bautätigkeit im Nichtwohnbau durch das Forschungsdatenzentrum (FDZ) ermöglichen dagegen eine umfassende Auswertung auch für Warenlagergebäude. Aufbauend auf diesem Datensatz möchte der Beitrag im Folgenden die Bautätigkeit von Warenlagergebäuden in Deutschland vor dem Hintergrund der hierdurch induzierten Flächeninanspruchnahme analysieren. Fokus der Analyse ist die Frage, welche Ursachsen dieser hohen Flächendynamik zugrunde liegen und in welchen Räumen diese Dynamik besonders stark zum Flächenwachstum beiträgt. Basis der Analyse bildet eine neue Quantifizierungsmethode, welche kleinräumige Forschungsdaten der Bautätigkeitsstatistik mit GIS-gestützten Umrechnungsparametern kombiniert.
Im Folgenden wird nach einer Einordnung des Themas in die Forschungslandschaft (Kapitel 2) der methodische Ansatz zur Quantifizierung der Flächeninanspruchnahme beschrieben (Kapitel 3). Anschließend werden die hieraus abgeleiteten Befunde gebäudegrößenbezogener, sektoraler und räumlicher Konzentrationsprozesse im Warenlagersegment präsentiert (Kapitel 4 und 5). Nach einer kritischen Einordnung des methodischen Vorgehens sowie der hieraus gewonnenen Ergebnisse (Kapitel 6) schließt der Beitrag mit einem Fazit zur Flächeninanspruchnahme von Warenlagergebäuden in Deutschland (Kapitel 7).
Warenlagergebäude stehen in den letzten Jahren verstärkt im Fokus des wissenschaftlichen Erkenntnisinteresses (He/Shen/Wu et al. 2018: 7). Ein wesentlicher Treiber dieses gesteigerten Interesses gründet auf der drastischen Zunahme der weltweiten Warenströme im Zuge der Globalisierung (Hall/Hesse 2013: 4). Darüber hinaus ist das Aufkommen des Online-Handels ein wesentlicher Treiber des Strukturwandels (Kienzler/Altenburg/Esser et al. 2018). Infolge des steigenden Anteils des E‑Commerce wächst die Nachfrage nach Gebäuden zur vorrätigen Lagerung, Verpackung und Verteilung von im Internet erworbenen Produkten (Murphy 2003). Zwischen 1996 und 2016 hat sich das Sendungsvolumen von Kurier‑, Express- und Paketsendungen in Deutschland von jährlich 1,4 Mrd. Sendungen auf rund 3 Mrd. Sendungen mehr als verdoppelt, während sich der Umsatz im gleichen Zeitraum fast verdreifachte (Manner-Romberg/Müller-Steinfahrt 2017: 25 f.). Beide Entwicklungen – sowohl das Aufkommen des Online-Handels als auch die Professionalisierung der Warenströme infolge der Globalisierung – verändern die Anforderungen an moderne Warenlagergebäude.
Zur Überwindung nationaler Grenzen sowie zur Etablierung global verschränkter wirtschaftlicher Warenströme wurde ein neues, komplexeres Netzwerk von Verkehrsknotenpunkten, sogenannter Hubs, notwendig (Hesse/Rodrigue 2004: 174). Kleinere, ältere Warenlager können aufgrund ihrer Bauart den betrieblichen Anforderungen an eine moderne Logistik nicht gerecht werden (Aljohani/Thompson 2016: 3). Statt wie bisher die Lagerhaltung zwischen Herstellern und Empfängern der Waren zu verteilen, wird diese in zunehmendem Maße durch wenige nationale und regionale Logistikzentren organisiert, die ein weitaus größeres geographisches Gebiet bedienen können (Allen/Browne/Cherrett 2012: 46). Im Zuge der Zentralisierung der Logistik sowie technischer Fortschritte bei Lagerung und Abfertigung von Produkten sind Gebäude mit weitaus größeren Lagerflächen vorteilhaft (Green Leigh/Hoetzel 2012: 88). Prototypen dieser neuen Warenlagergebäude sind die Distributionsimmobilien (Baker 2004): große, 24 Stunden am Tag betreibbare Zentrallager (Klauser 2012: 87). Die klassische Lagerfunktion wurde in diesen Gebäuden mehr und mehr um Sortierungs‑, Kommissionierungs‑, Verpackungs- und Verteilungsfunktionen ergänzt und erweitert, um den gesteigerten zeitlichen Ansprüchen in einem nachfragegetriebenen Logistikumfeld gerecht werden zu können. Während Gebäude mit klassischen Lagerfunktionen zum Teil sehr hohe Deckenhöhen aufweisen, um die Produktivität des Gebäudes zu maximieren (Hochregallager), benötigen Distributionsimmobilien – in denen ein großer Teil des Durchsatzes innerhalb eines Tages oder einiger Stunden erfolgt – erhebliche Bereitstellungsflächen im Erdgeschoss (Bowen 2008: 380).
Wesentliche Voraussetzungen für die Errichtung eines Warenlagers ist das Vorhandensein einer gut ausgebauten Transportinfrastruktur (Kumar/Zhalnin/Kim et al. 2017) – wobei die Nähe zu Autobahnen, Flug- und Seehäfen alle anderen Infrastrukturen bei Weitem an Bedeutung übersteigt (Bowen 2008: 386; Woudsma/Jensen/Kanaroglou et al. 2008: 295; Verhetsel/Kessels/Goos et al. 2015: 119). Hinzu kommt ein möglichst naher Absatzmarkt für die in ihnen prozessierten Waren (Cidell 2010: 367), die Verfügbarkeit von Logistikarbeitskräften und Flächen (Nehm/Veres-Homm 2018: 11) sowie niedrige Bodenpreise (Jakubicek/Woudsma 2011: 168; Verhetsel/Kessels/Goos et al. 2015: 119). In der Kombination dieser Faktoren lassen sich zwei charakteristische Standorttypen von Warenlagergebäuden identifizieren: Standorte ‚auf der grünen Wiese‘ mit geringer Flächenkonkurrenz und attraktiven Bodenpreisen in der Nähe großer Agglomerationen sowie Standorte an Verkehrsknotenpunkten zur Minimierung von Lieferzeiten und -kosten (Cidell 2015).
Großstädte mit ihrer generell gut ausgebauten Transportinfrastruktur und hohen Bevölkerungsdichte sind in diesem Zusammenhang von besonderem Interesse für die Ansiedlung neuer Warenlagergebäude. Hierbei lassen sich zwei Entwicklungen feststellen: die systematische Verdrängung großer Warenlagergebäude aus den Kernstädten an die suburbanen Ränder als Folge massiv gestiegener Bodenpreise (logistics sprawl) (Dablanc/Ross 2012) sowie das zeiteffizienzgetriebene Bestreben der Logistikdienstleister, dieser Verdrängung durch die Etablierung kleinerer Warenlagergebäude in den Städten zu begegnen (city logistics) (Bulwiengesa 2017: 74).

Das Statistische Bundesamt subsummiert eine Vielzahl unterschiedlicher Gebäudetypen unter dem Begriff der Warenlagergebäude. Hierzu zählen Logistikzentren, Versandhäuser, Kühl- und Lagerhäuser, aber auch Speicher, Silos, Kraftstofflager und Frachtguthallen sowie jegliche Lagergebäude staatlicher Bevölkerungsschutzinstitutionen (unter anderem Feuerwehr, Polizei, Bundesgrenzschutz) (Statistisches Bundesamt 2010: 10 f.). Das Verständnis des Statistischen Bundesamts ist deutlich breiter gefasst als jenes immobilienwirtschaftlicher Akteure, welche sich auf den (privatwirtschaftlichen) Bestand der Logistikzentren, Versandhäuser und klassischen Lagerhäuser konzentrieren. So klassifiziert Bulwiengesa (2018) Logistikimmobilien in Distributionsimmobilien, E‑Fulfillment-Center1, Paketverteilzentren, Zustellbasen, Produktions‑, Hochregal- und Kühllager. Trotz dieser großen definitorischen Breite der Bundesstatistik findet eine Ausweisung entlang bestimmter Warenlagergebäudetypen nur sehr eingeschränkt statt. Das Statistische Bundesamt kennt entsprechend des aktuellen Signierschlüssels des Jahres 2014 nur „Warenlagergebäude für die öffentliche Nahrungsmittelvorsorge“, „Warenlagergebäude der Polizei, des Bundesgrenz‑, Feuer- und zivilen Bevölkerungsschutzes (auch Bundespolizei)“ sowie „Andere Warenlagergebäude“, wobei in der letzten Kategorie alle anderweitig genutzten Warenlagergebäude unabhängig von Größe und Funktion, dem Nutzer oder Eigentümer sowie dem Gebäudetyp zusammengefasst wurden (Statistisches Bundesamt 2014).
Die Forschung ist aus diesem Grund auf Erhebungen von Maklern, Immobilienberatern, Investoren und Projektentwicklern angewiesen. Zwar hat die Zahl immobilienwirtschaftlicher Studien, Marktberichte und Standortreports zu dieser Nutzungsklasse in den letzten Jahren deutlich zugenommen (Kille/Nehm 2018: 21), dennoch stehen bislang keine grundsätzlichen Informationen beispielsweise zur Häufigkeit und Größe des Bestandes und seiner Verteilung im Raum zur Verfügung. Unterschiedliche Initiativen der Immobilienforschung widmen sich dem Aufbau eigener Erhebungen und Datenbanken (z. B. riwis-Datenbank, Fraunhofer IIS, IndustrialPort). Diese sind bezüglich der verwendeten Definitionen, den zugrunde gelegten Erhebungsteilräumen sowie der betrachteten Erhebungsgröße (Nutzfläche, Flächenumsätze, Mietniveaus) nicht vergleichbar. Somit „bleibt dieser Immobilientyp bezüglich Marktdaten und neutralen Standortinformationen ein vergleichsweise wenig bearbeitetes Feld“ (Veres-Homm/Kübler/Weber et al. 2015: 20). Um Erkenntnisse über Ursachen und räumliche Auswirkungen zu gewinnen, wird im folgenden Kapitel ein methodisches Verfahren zur deutschlandweiten Quantifizierung der Baumaßnahmen im Segment der Warenlagergebäude sowie der hieraus folgenden Flächeninanspruchnahme vorgestellt.
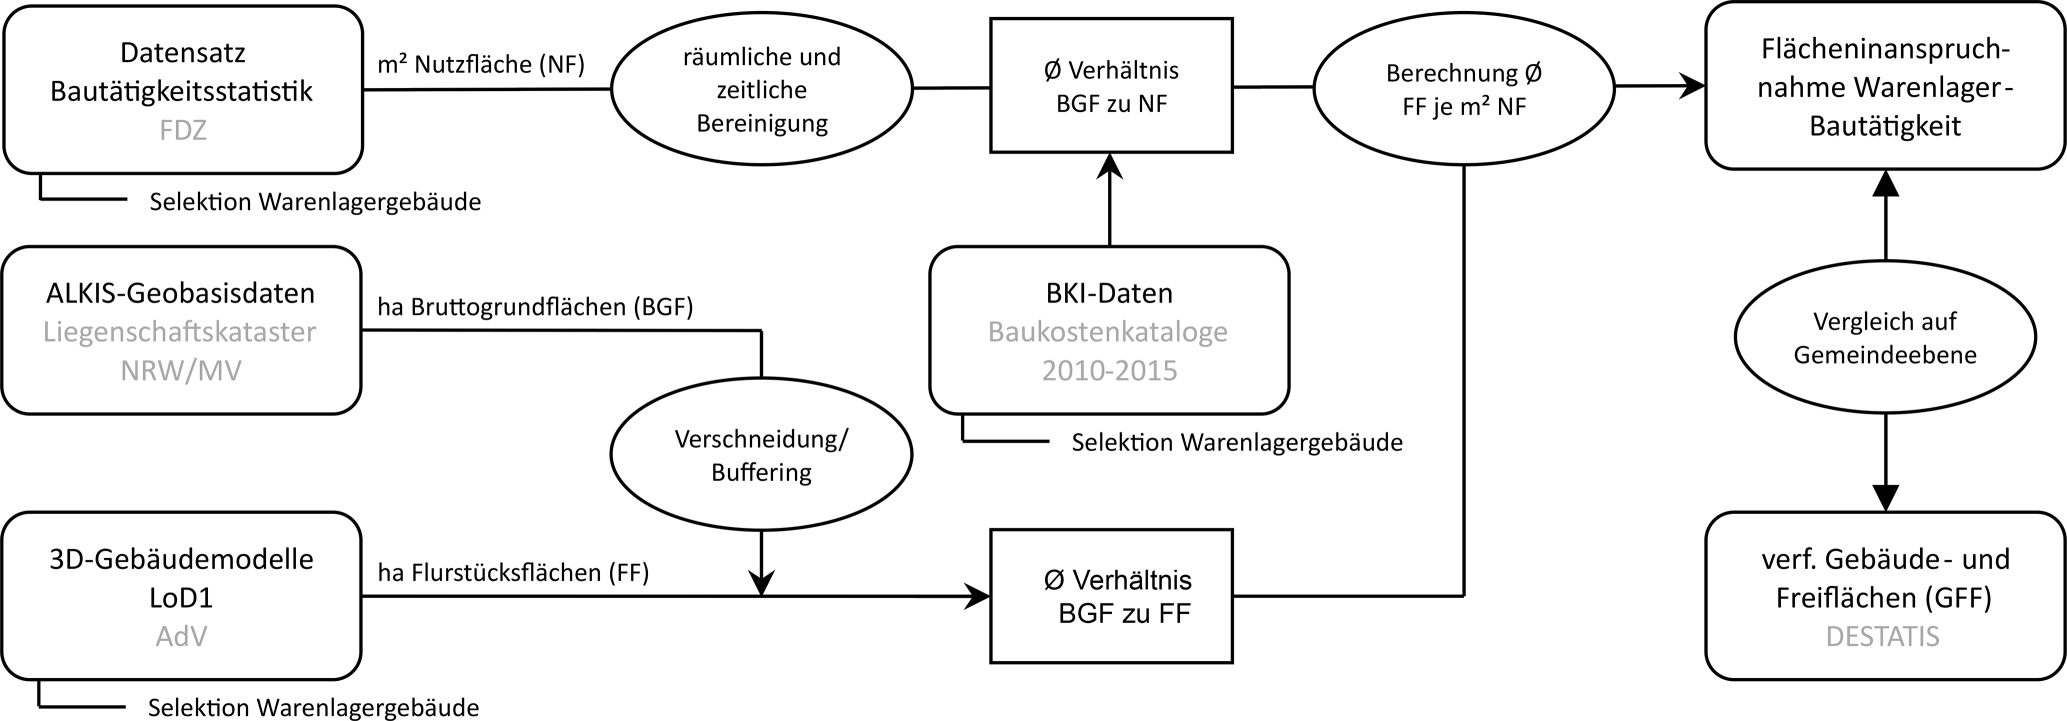
Bezüglich des Zeitpunkts der Erfassung in der Statistik und des tatsächlichen Zeitpunkts der Baumaßnahme sind Abweichungen möglich. Häufig halten Baumaßnahmen erst ein oder zwei Jahre nach der tatsächlichen Fertigstellung Einzug in die Statistik. In wenigen Extremfällen erfolgte die tatsächliche Fertigstellung mehrere Jahrzehnte vor Erfassung in der Statistik. Rund 5 % der Nutzfläche eines Jahrgangs sind erst in nachfolgenden Berichtsjahren in der Statistik verzeichnet. Da sich der Datensatz stets auf den Zeitpunkt des Eingangs in die Statistik bezieht, waren zeitliche Bereinigungen notwendig, um einen Datensatz zu erzeugen, welcher kohärent auf den Zeitpunkt der tatsächlichen Baumaßnahme orientiert.3 Das aktuellste Berichtsjahr 2016 kann nicht um nachträglich gemeldete Fertigstellungszahlen aktualisiert werden und wird aus diesem Grund in der nachfolgenden Analyse nur zur graphischen Trendabschätzung berücksichtigt. Es ist nicht Gegenstand der Berechnungen.
Neben der zeitlichen Bereinigung ist auch eine Prüfung der inhaltlichen Konsistenz der Signierschlüssel erforderlich, da das Signierschlüsselverzeichnis innerhalb der Zeitreihe durch die Bundesstatistik verändert wurde. Hierfür wurde das jüngere und umfangreichere Verzeichnis von 72 Nutzungstypen auf das ältere Verzeichnis mit 52 Nutzungstypen übertragen. Für die hier betrachteten Warenlagergebäude sind die Kategorien beider Verzeichnisse identisch. Die inhaltliche Prüfung zeigte, dass sachliche Informationen zum Teil Fehlwerte aufwiesen. Da nicht alle Fälle korrekt mit der jeweiligen Gebietsgrößenklasse (nach Einwohnern) versehen waren, wurden diese Informationen ergänzt. Für die weiterführende Analyse wird der Typ „Andere Warenlagergebäude“ selektiert.
Zusätzlich zur sachlichen und zeitlichen Anpassung sind auch die in der Statistik enthaltenen räumlichen Informationen über den Zeitverlauf nicht kohärent. Eingemeindungen, Gebietsänderungen sowie Kreis- und Gemeindegebietsreformen sorgen dafür, dass sich das Verzeichnis der Amtlichen Gemeindeschlüssel (AGS) mit jedem Jahr ändert. Um zu einem Datensatz mit einheitlichem Gebietsstand zu gelangen, wurden alle Fälle von Warenlagergebäuden in der Baufertigstellungsstatistik mit einer Nutzflächenänderung von über 2.500 m2 auf den Gebietsstand des Jahres 2015 übertragen. Durch Setzung einer Bagatellgrenze von mindestens 2.500 m2 Nutzfläche je Baumaßnahme verringerte sich die Zahl der zu berücksichtigenden Fälle um rund 94 %, wodurch der Bereinigungsaufwand insbesondere hinsichtlich der amtlichen Gemeindeschlüssel deutlich abnimmt. Trotz dieser deutlichen Bereinigung berücksichtigt der Datensatz noch immer rund 53 % der im Gesamtzeitraum in Deutschland errichteten Warenlagernutzfläche. Auch Veres-Homm, Kübler, Weber et al. (2015: 24) beziehen sich bei ihrer Erhebung deutscher Logistikimmobilien auf Gebäude über 2.500 m2.
Alle Fälle der vorangegangenen 15 Jahre wurden hinsichtlich der mit ihnen verknüpften AGS-Information mit dem Verzeichnis des Jahres 2015 abgeglichen und bei Übereinstimmung zugeordnet. Bei fehlender Übereinstimmung (infolge der oben beschriebenen Gebietsänderungen) wurden die Fälle auf den jeweils neu gültigen Gemeindeschlüssel übertragen. Gebietsveränderungen konnten demnach nur bezüglich der Signierung über den amtlichen Gemeindeschlüssel berücksichtigt werden. Tatsächliche Verlagerungen des Standorts einer Baumaßnahme bleiben in Ermangelung exakter Standortinformationen unberücksichtigt.
Der bereinigte Datensatz enthält rund 6.700 Fälle von Warenlager-Baumaßnahmen. Als Baumaßnahmen werden sowohl Neubaumaßnahmen als auch Maßnahmen im Bestand (Umbau, Ausbau, Umwidmung) verstanden. Gleichzeitig sind es genau diese Warenlagergebäude, welche hinsichtlich ihrer Standortwahl und der durch sie verursachten Flächeninanspruchnahme von besonderem Interesse sind. Bei kleineren Lagern wird bezogen auf die Verteilung im Raum ein eher zufälliges Bild erwartet. Sie werden weit weniger stark von Industrie- oder Dienstleistungsunternehmen, sondern vielmehr von privaten Haushalten, Handwerksbetrieben und Selbstständigen errichtet und stehen nicht im Fokus der hier vorgestellten Untersuchungen.
Nach der Bereinigung wurden die im Datensatz erfassten Nutzflächen in Bruttogrundflächen umgerechnet. Grundlage hierfür waren die zwischen 2010 und 2015 durch das Baukosteninformationszentrum Deutscher Architektenkammern (BKI 2010; BKI 2012; BKI 2013; BKI 2015) veröffentlichten Objektdaten von 32 deutschlandweit erhobenen Warenlagergebäuden.4 Diese enthalten Informationen unter anderem zur Nutz- und Bruttogeschossfläche der Gebäude. Im Warenlagersegment sind Gebäude mit mehr als einem Stockwerk sehr selten, weshalb die Bruttogeschossfläche der BKI-Objekte unverändert auf die Bruttogrundfläche übertragen wurde. Unter dieser Annahme wurde das objektbezogene Verhältnis von Nutzfläche zu Bruttogrundfläche für Warenlager ermittelt (VBGF:NF). Im Durchschnitt über alle Objekte führt 1 m2 Nutzfläche zu einer Bruttogrundfläche von rund 1,2 m2. Hierbei ist es unerheblich, ob es sich um große oder kleine Warenlagergebäude handelt.
Um die gesamte Flächeninanspruchnahme einschließlich der umgebenden Flurstückflächen erfassen zu können, wurde in einem nächsten Schritt das durchschnittliche Verhältnis aus Bruttogrundfläche und umgebenden Flurstückflächen von Warenlagergebäuden ermittelt. Grundlage hierfür bildeten Geobasisdaten aus acht Kreisen der Länder Nordrhein-Westfalen und Mecklenburg-Vorpommern.5 Zum einen sind in diesen Bundesländern Geobasisdaten für wissenschaftliche Einrichtungen offen und kostenfrei zu beziehen (open data). Zum anderen gewährleistet die Auswahl eines dicht besiedelten Flächenlandes sowie eines dünn besiedelten, ländlich geprägten Bundeslandes die Generalisierbarkeit der Ergebnisse auf das gesamte Bundesgebiet. Um innere Unterschiede unterschiedlicher Siedlungsstrukturen überprüfen zu können, wurden stellvertretend für die vier Kreistypen des Bundesinstituts für Bau‑, Stadt- und Raumforschung (BBSR) (Kreisfreie Großstädte, Städtische Kreise, ländliche Kreise mit Verdichtungsansätzen, dünn besiedelte ländliche Kreise)6 jeweils zwei Landkreise analysiert. Innerhalb dieser wurden alle Warenlagergebäude detektiert und mit ihren jeweiligen Flurstücken verschnitten.
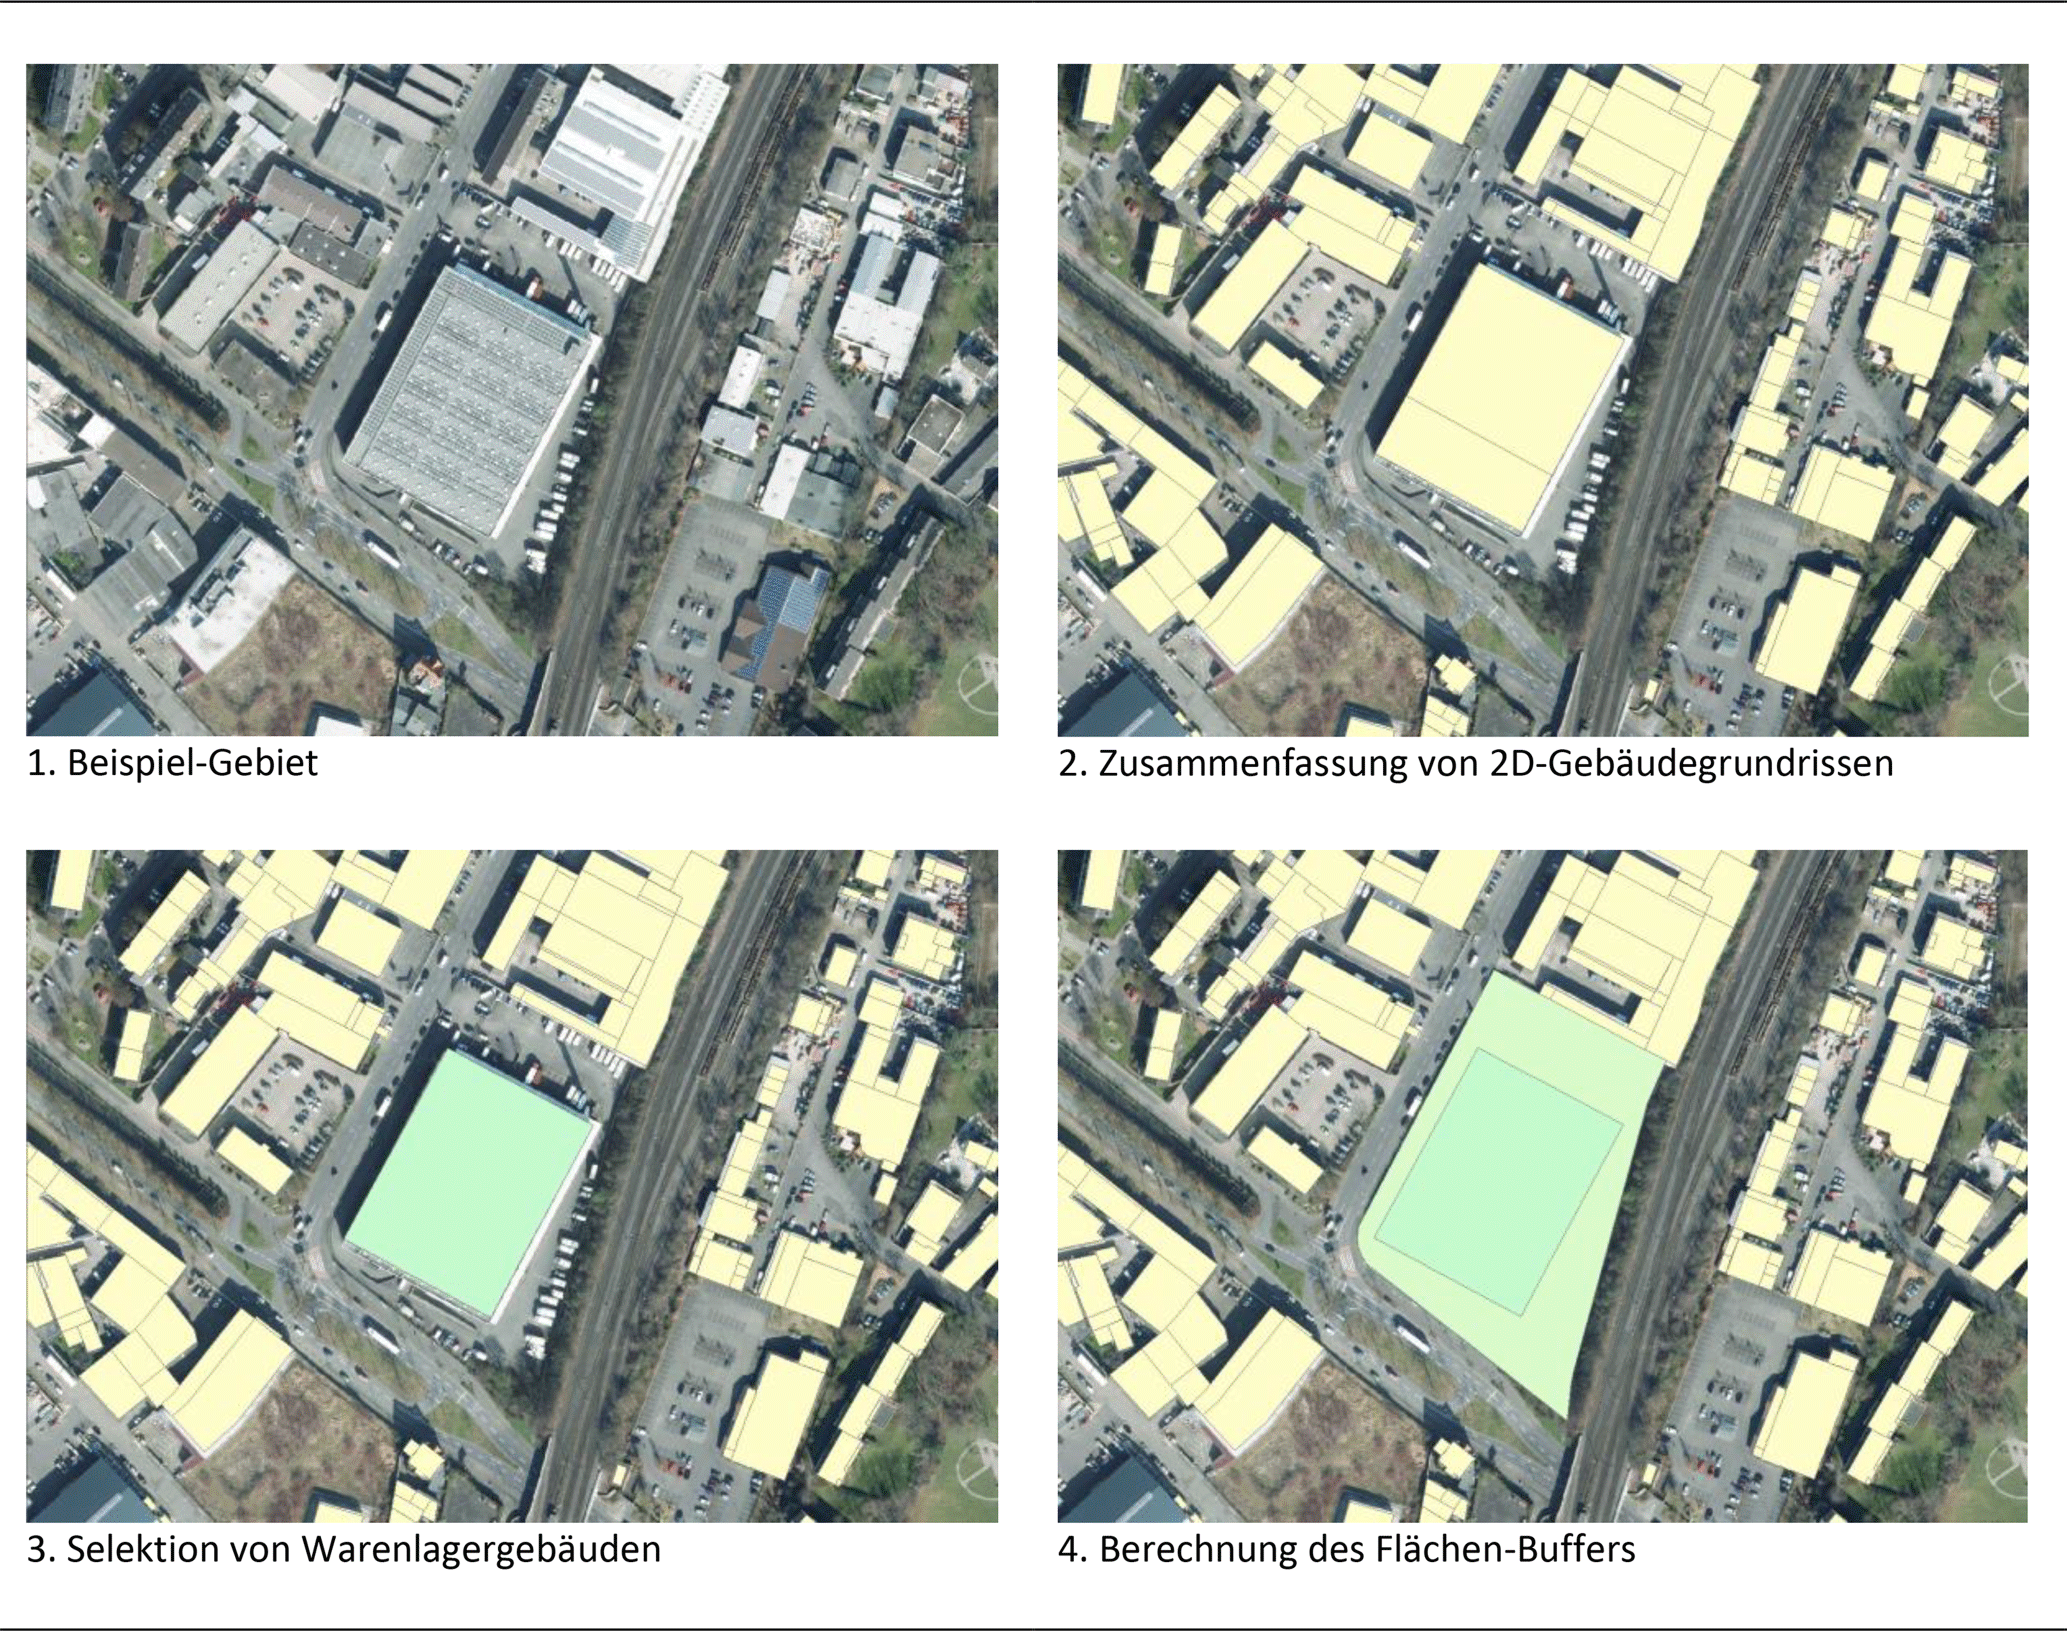
Basis für die Ermittlung der Gebäudegrundflächen bildete ein aufbereiteter Lod1-Datensatz7 des Leibniz-Instituts für ökologische Raumentwicklung (IÖR), in welchem 3D-Gebäudemodelle in 2D-Flächeninformationen umgewandelt wurden. In diesen Daten ist die Nutzungsart der Gebäude vermerkt, wodurch die Zuordnung zu Warenlagergebäuden möglich wird. Zur Ermittlung der Flurstückflächen wurden Geobasisdaten der Liegenschaftskataster der betreffenden Bundesländer herangezogen. Zunächst wurden innerhalb der Kreisgrenzen alle Gebäude des 2D-Flächeninformations-Datensatzes selektiert. Anschließend wurde die Auswahl auf jene Gebäude begrenzt, die eine Nutzung als Warenlagergebäude aufwiesen.8 In den 2D-Flächeninformationsdaten getrennt erfasste Gebäudegrundrisse wurden im Falle sich tangierender Geometrien und gleicher Gebäudefunktionen zusammengefasst.
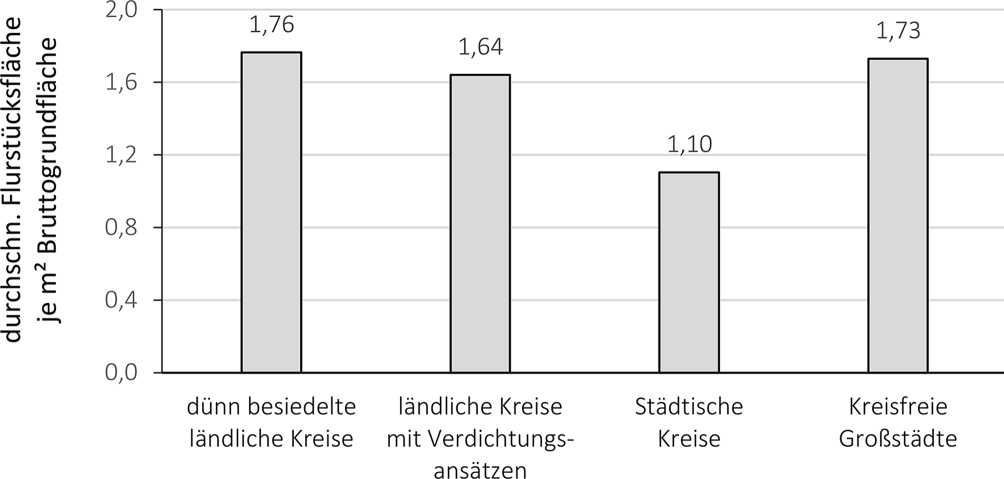
Ursächlich für diese Verteilung könnten einander überlagernde, gegenläufige Effekte sein: Während in ländlichen Kreisen ausreichend Flächen für die Errichtung neuer Warenlagergebäude zur Verfügung stehen, ist in städtischen Kreisen ein höherer Flächendruck feststellbar. Gleichzeitig ist zu vermuten, dass in Großstädten der Fokus stärker auf flächenintensiven Umschlagsimmobilien liegt. Diese oftmals kleineren Gebäude zum reinen Güterumschlag müssen zwingend von mehreren Seiten angedient werden, wodurch das Verhältnis von Bruttogrundfläche zu Flurstückfläche hier höher ausfällt als bei anderen Typen (Veres-Homm/Kübler/Weber et al. 2015: 88). Hinzu kommt im Falle Rostocks die Sonderfunktion als überörtlicher Hafenstandort, infolgedessen die Flurstückflächen zur Lagerung – beispielsweise von Baustoffen und anderem Stückgut – stärker ins Gewicht fallen als in anderen Städten. Zum Ausgleich dieser Effekte wurde im Folgenden ein Gesamtdurchschnitt aller vier Kreistypenwerte herangezogen.
Abschließend wurden die ermittelten Verhältnisse VBGF:NF und VBGF:FF mit den jährlich summierten gemeindescharfen Nutzflächen von Warenlager-Baumaßnahmen des FDZ-Datensatzes multipliziert. Im Ergebnis steht ein deutschlandweiter Überblick über die Flächeninanspruchnahme von Warenlager-Baumaßnahmen des Zeitraums 2000 bis 2015 zur Verfügung. Zur Vergleichbarkeit der Flächeninanspruchnahme gegenüber der verfügbaren Baufläche wurde diesen Daten gemeindescharf die verfügbare Gebäude- und Freifläche (GFF) des Jahres 2015 gegenübergestellt. Auf diesem Weg ist der relative Vergleich der Flächeninanspruchnahme je Gemeinde möglich. Datengrundlagen hierfür sind die Regionaldaten des Statistischen Bundesamtes zur Bodenfläche nach Art der tatsächlichen Nutzung.12
Nachfolgend wird ein deskriptiver Überblick über den FDZ-Datensatz gegeben, wobei insbesondere die Entwicklung im Zeitverlauf sowie die Verteilung der Baumaßnahmen im Raum sowie nach Bauherren und Gemeindegrößenklasse im Fokus stehen.
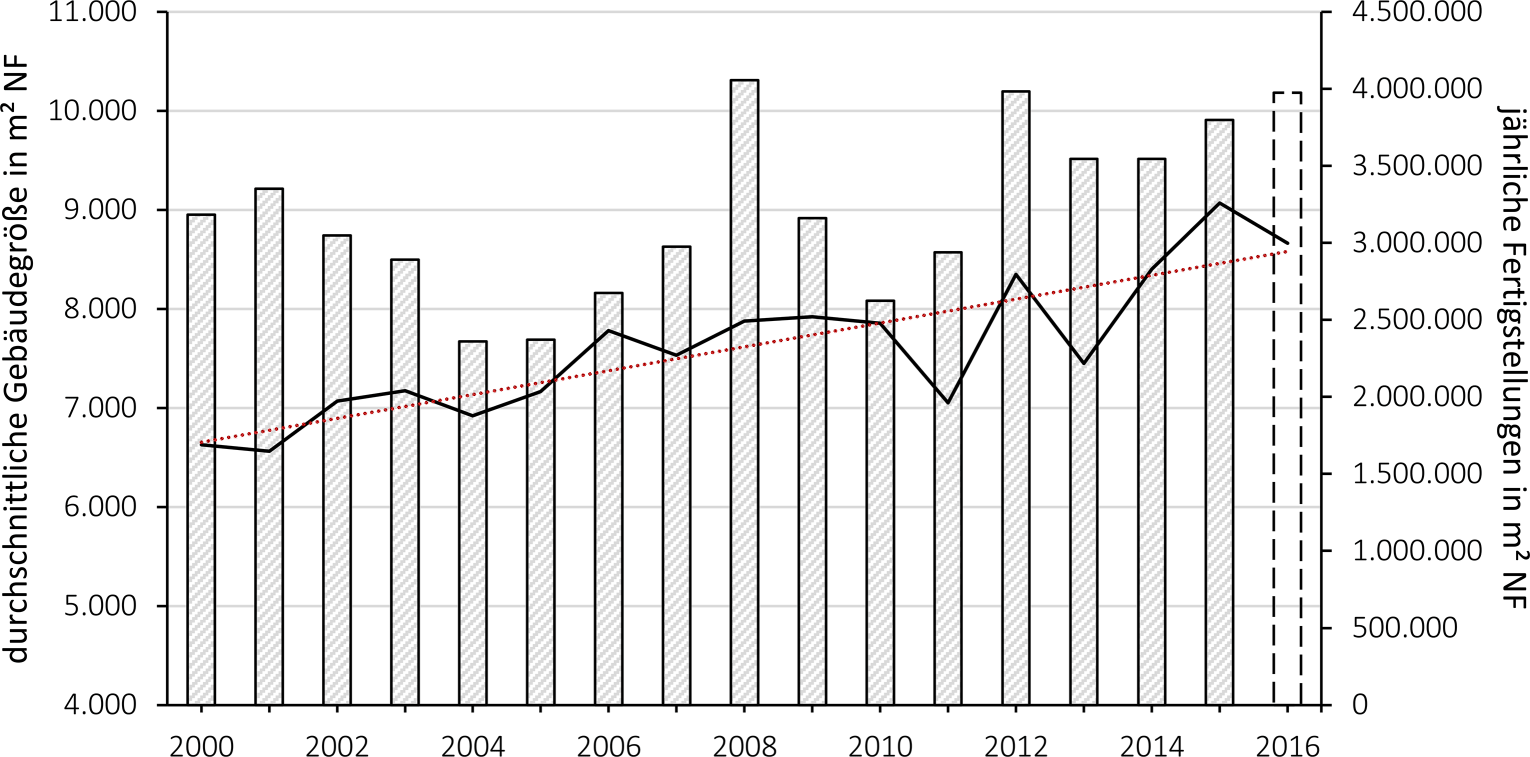
Die Fertigstellungen unterliegen im Zeitverlauf starken Schwankungen. So fiel die jährlich fertiggestellte Nutzfläche von rund 3 Millionen m2 im Jahr 2000 auf etwa 2,4 Millionen m2 im Jahr 2004, um innerhalb von vier Jahren um mehr als 70 % auf rund 4 Millionen m2 anzuwachsen. Nach einem kurzen Einbruch der Fertigstellungszahlen in der Zeit nach 2008 stieg die Bautätigkeit bis zum Jahr 2015 erneut auf rund 3,8 Millionen m2. Im Durchschnitt stieg die jährlich fertiggestellte Nutzfläche über alle Erhebungsjahre um 3 % pro Jahr.
Dieser Anstieg ist unter anderem Ausdruck einer deutlich gestiegenen Durchschnittsgröße neu errichteter Warenlagergebäude. Während Warenlagergebäude im Jahr 2000 noch durchschnittlich 6.600 m2 Nutzfläche aufwiesen, stieg die Fläche pro Gebäude nahezu kontinuierlich bis 2015 auf rund 9.000 m2 an – ein klares Anzeichen für Konzentrationseffekte im Sektor. Diese Beobachtung deckt sich mit Erhebungen von McKinnon (2009: 295) zum Wachstum der Durchschnittsgröße von Distributionsimmobilien in Großbritannien.
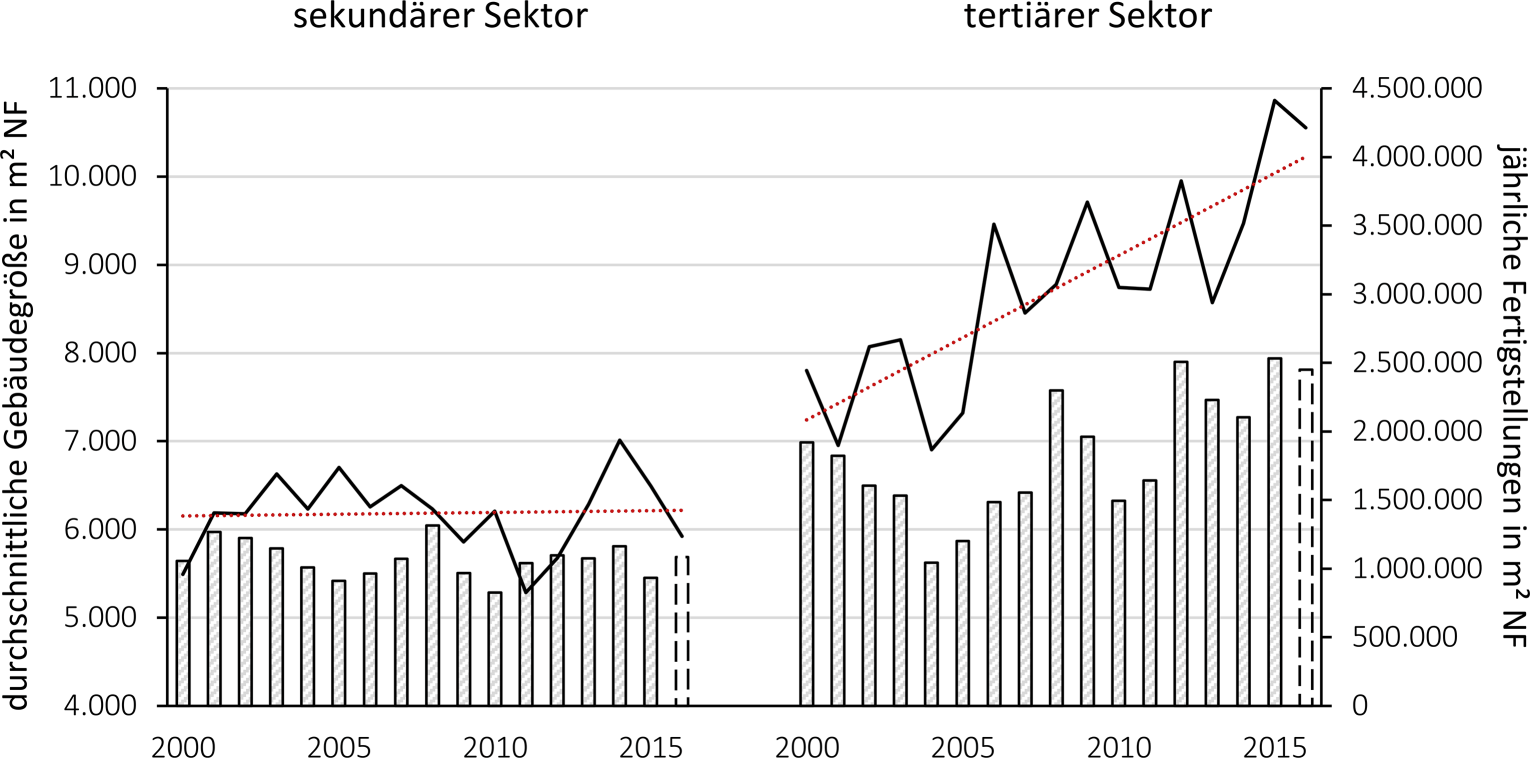
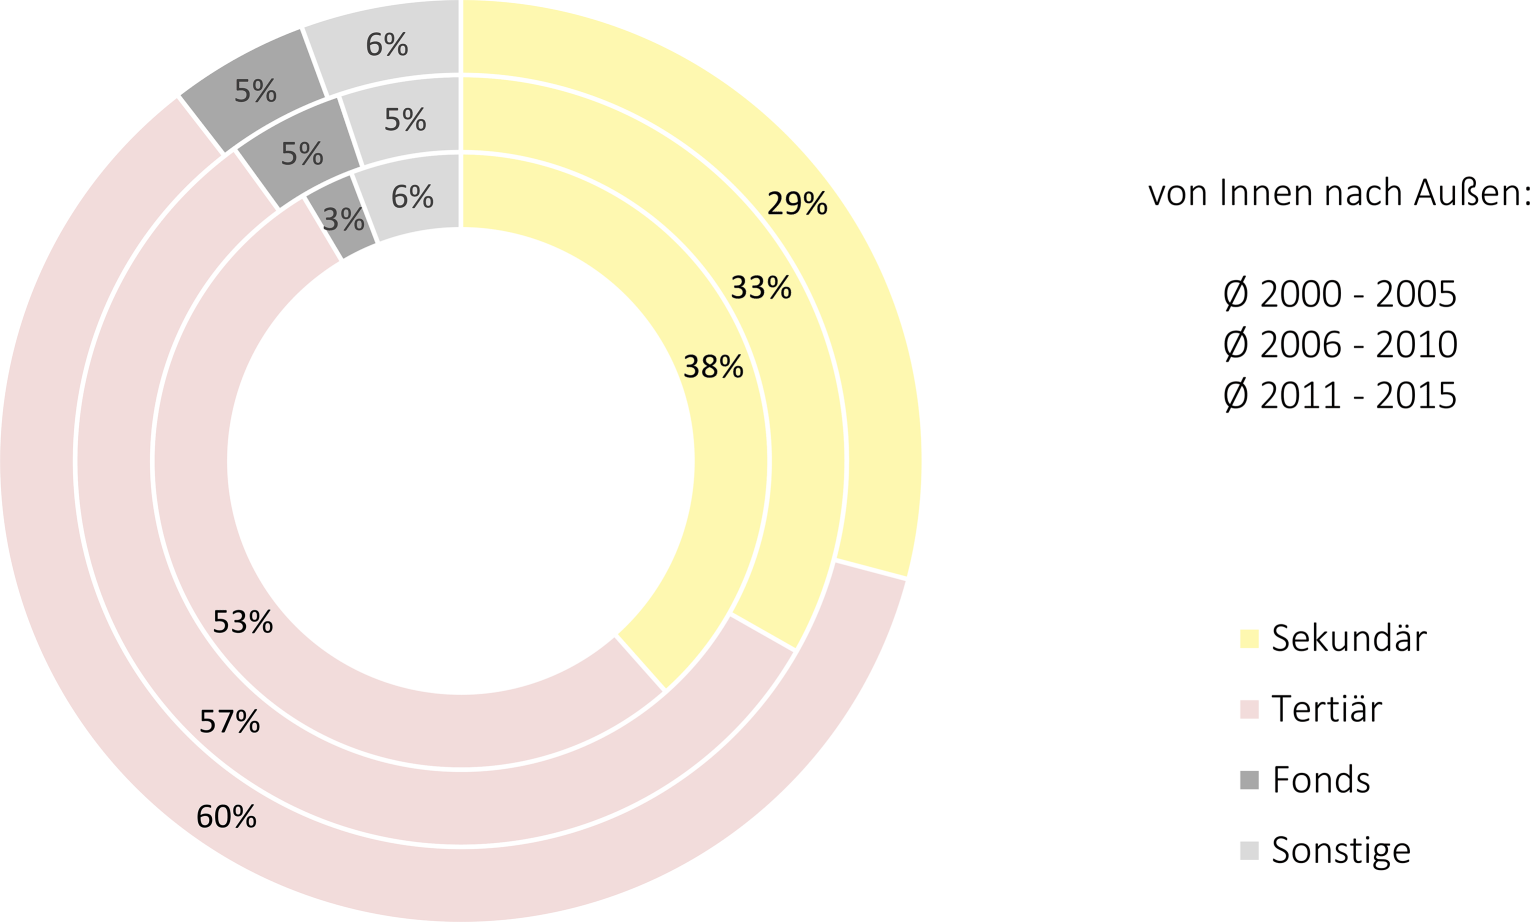
| – |
eine anhaltende Verschiebung des gesamtwirtschaftlichen Schwerpunkts in Deutschland vom verarbeitenden Gewerbe hin zum Dienstleistungsgewerbe,
|
| – |
die fortschreitende Auslagerung logistischer Dienstleistungen durch das produzierende Gewerbe an spezialisierte Third-party-logistics-Unternehmen (Bowen 2008: 380),
|
| – |
die Auslagerung der Produktion und damit der Produktionslogistik in Länder mit niedrigeren Produktionskosten,
|
| – | |
| – | |
| – |
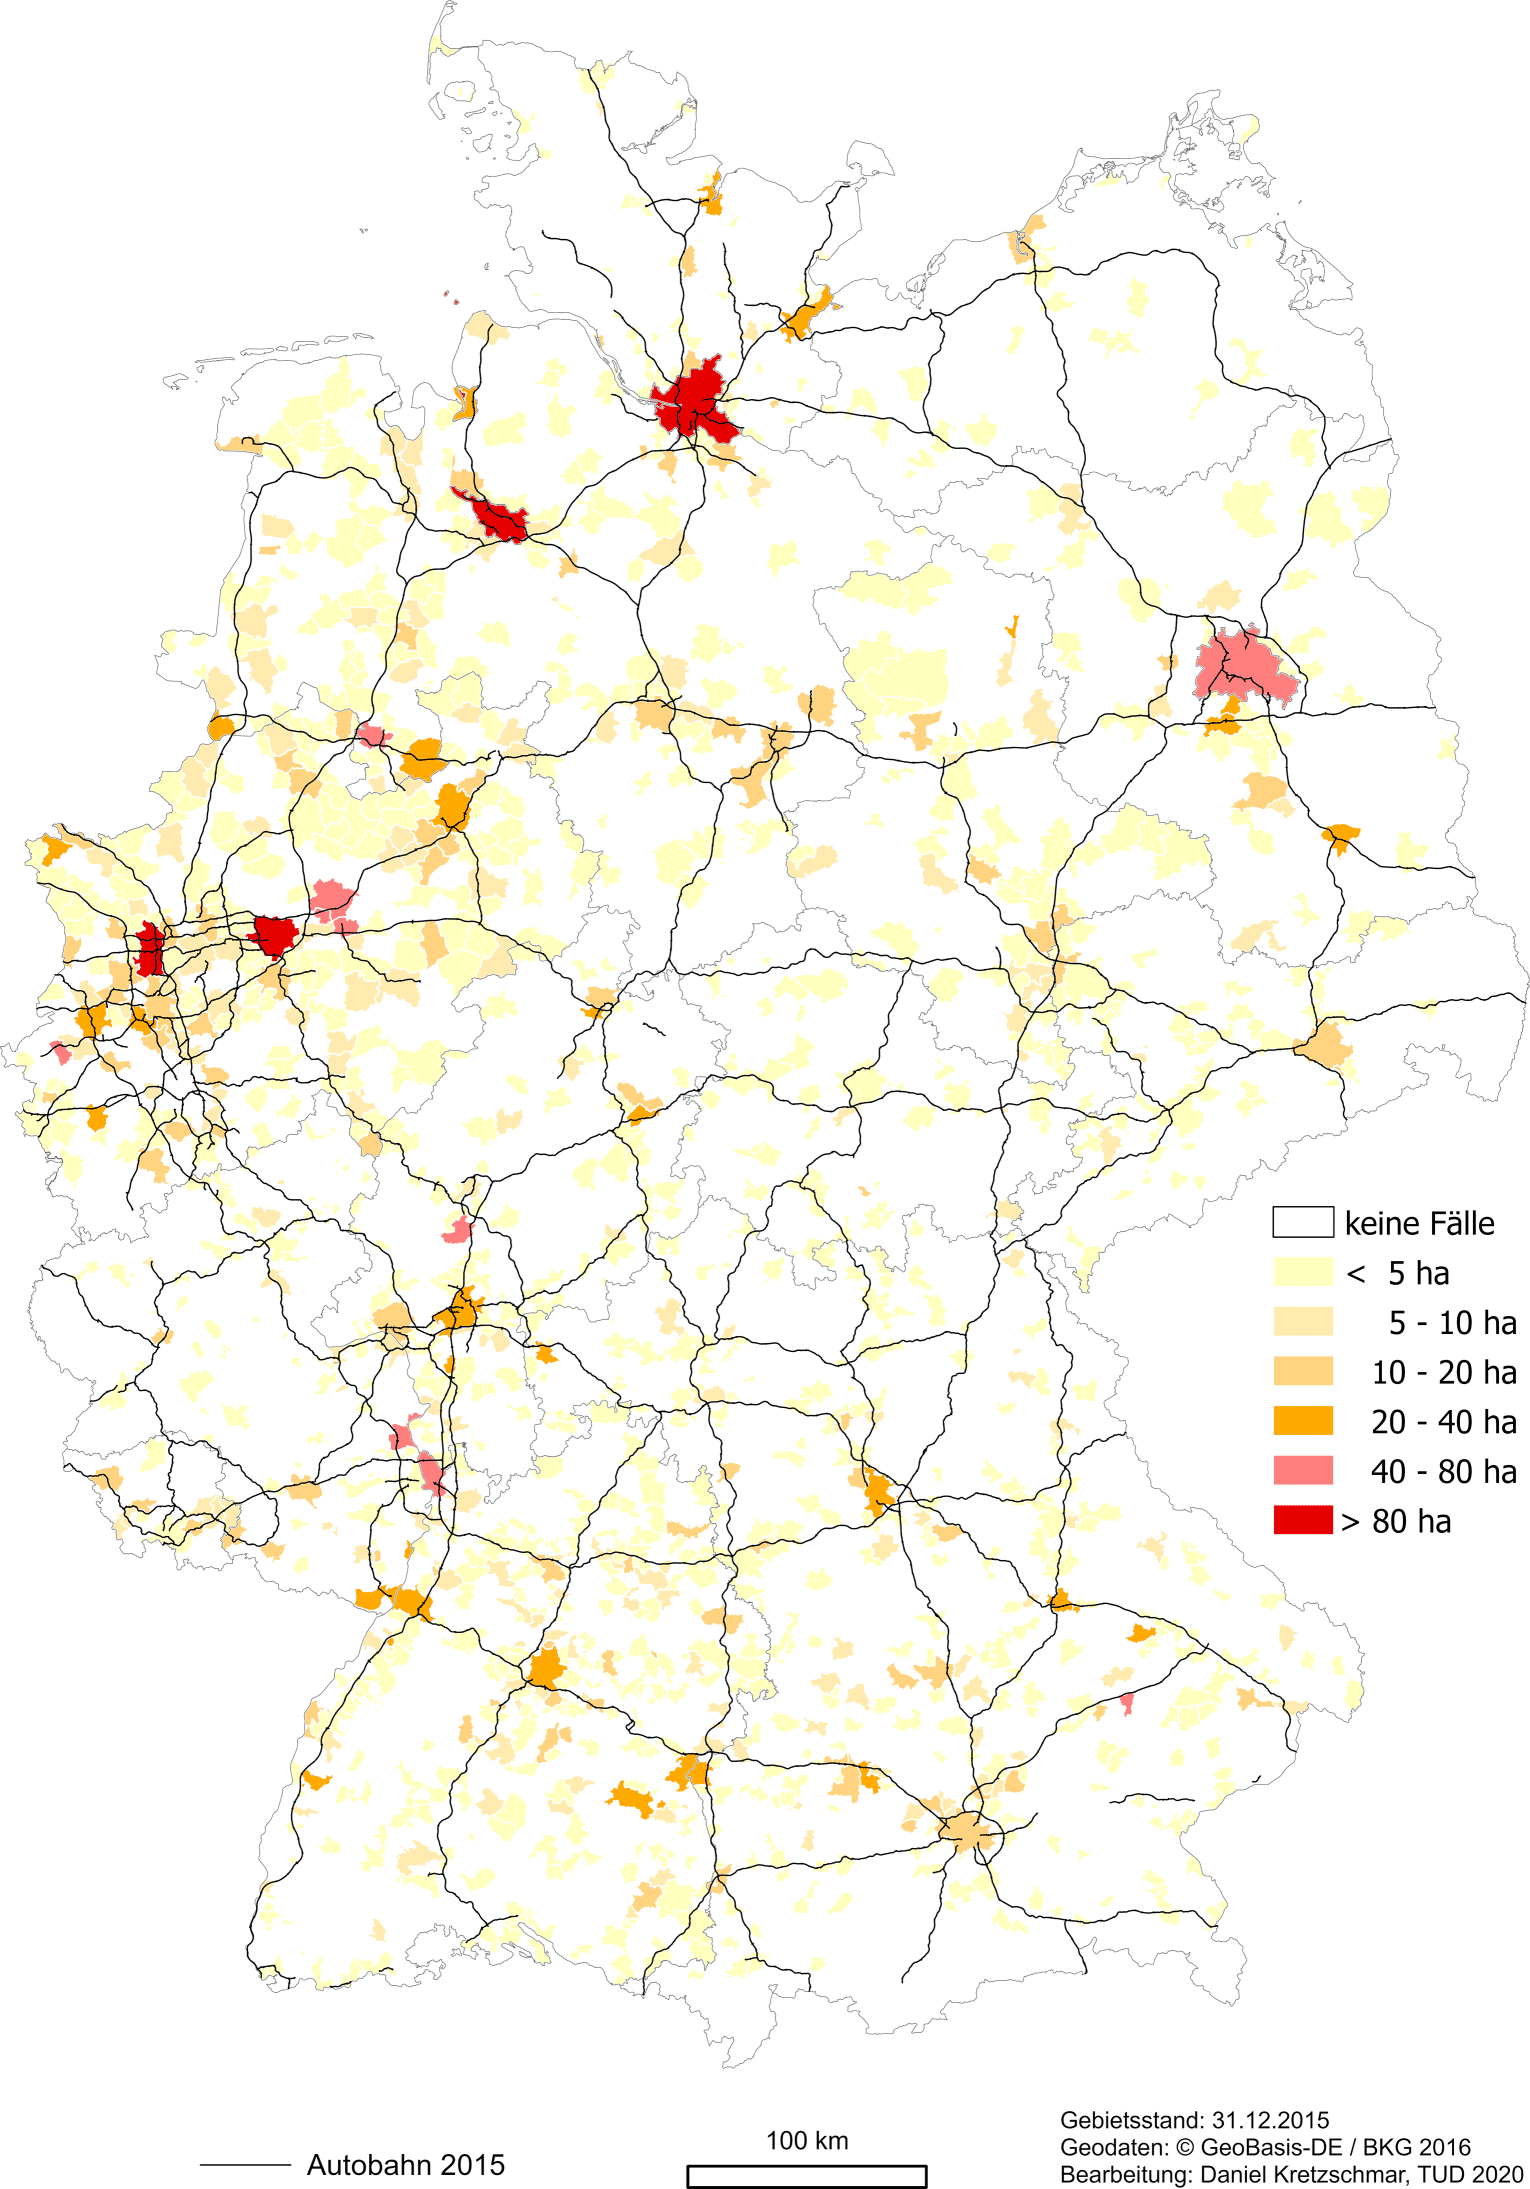
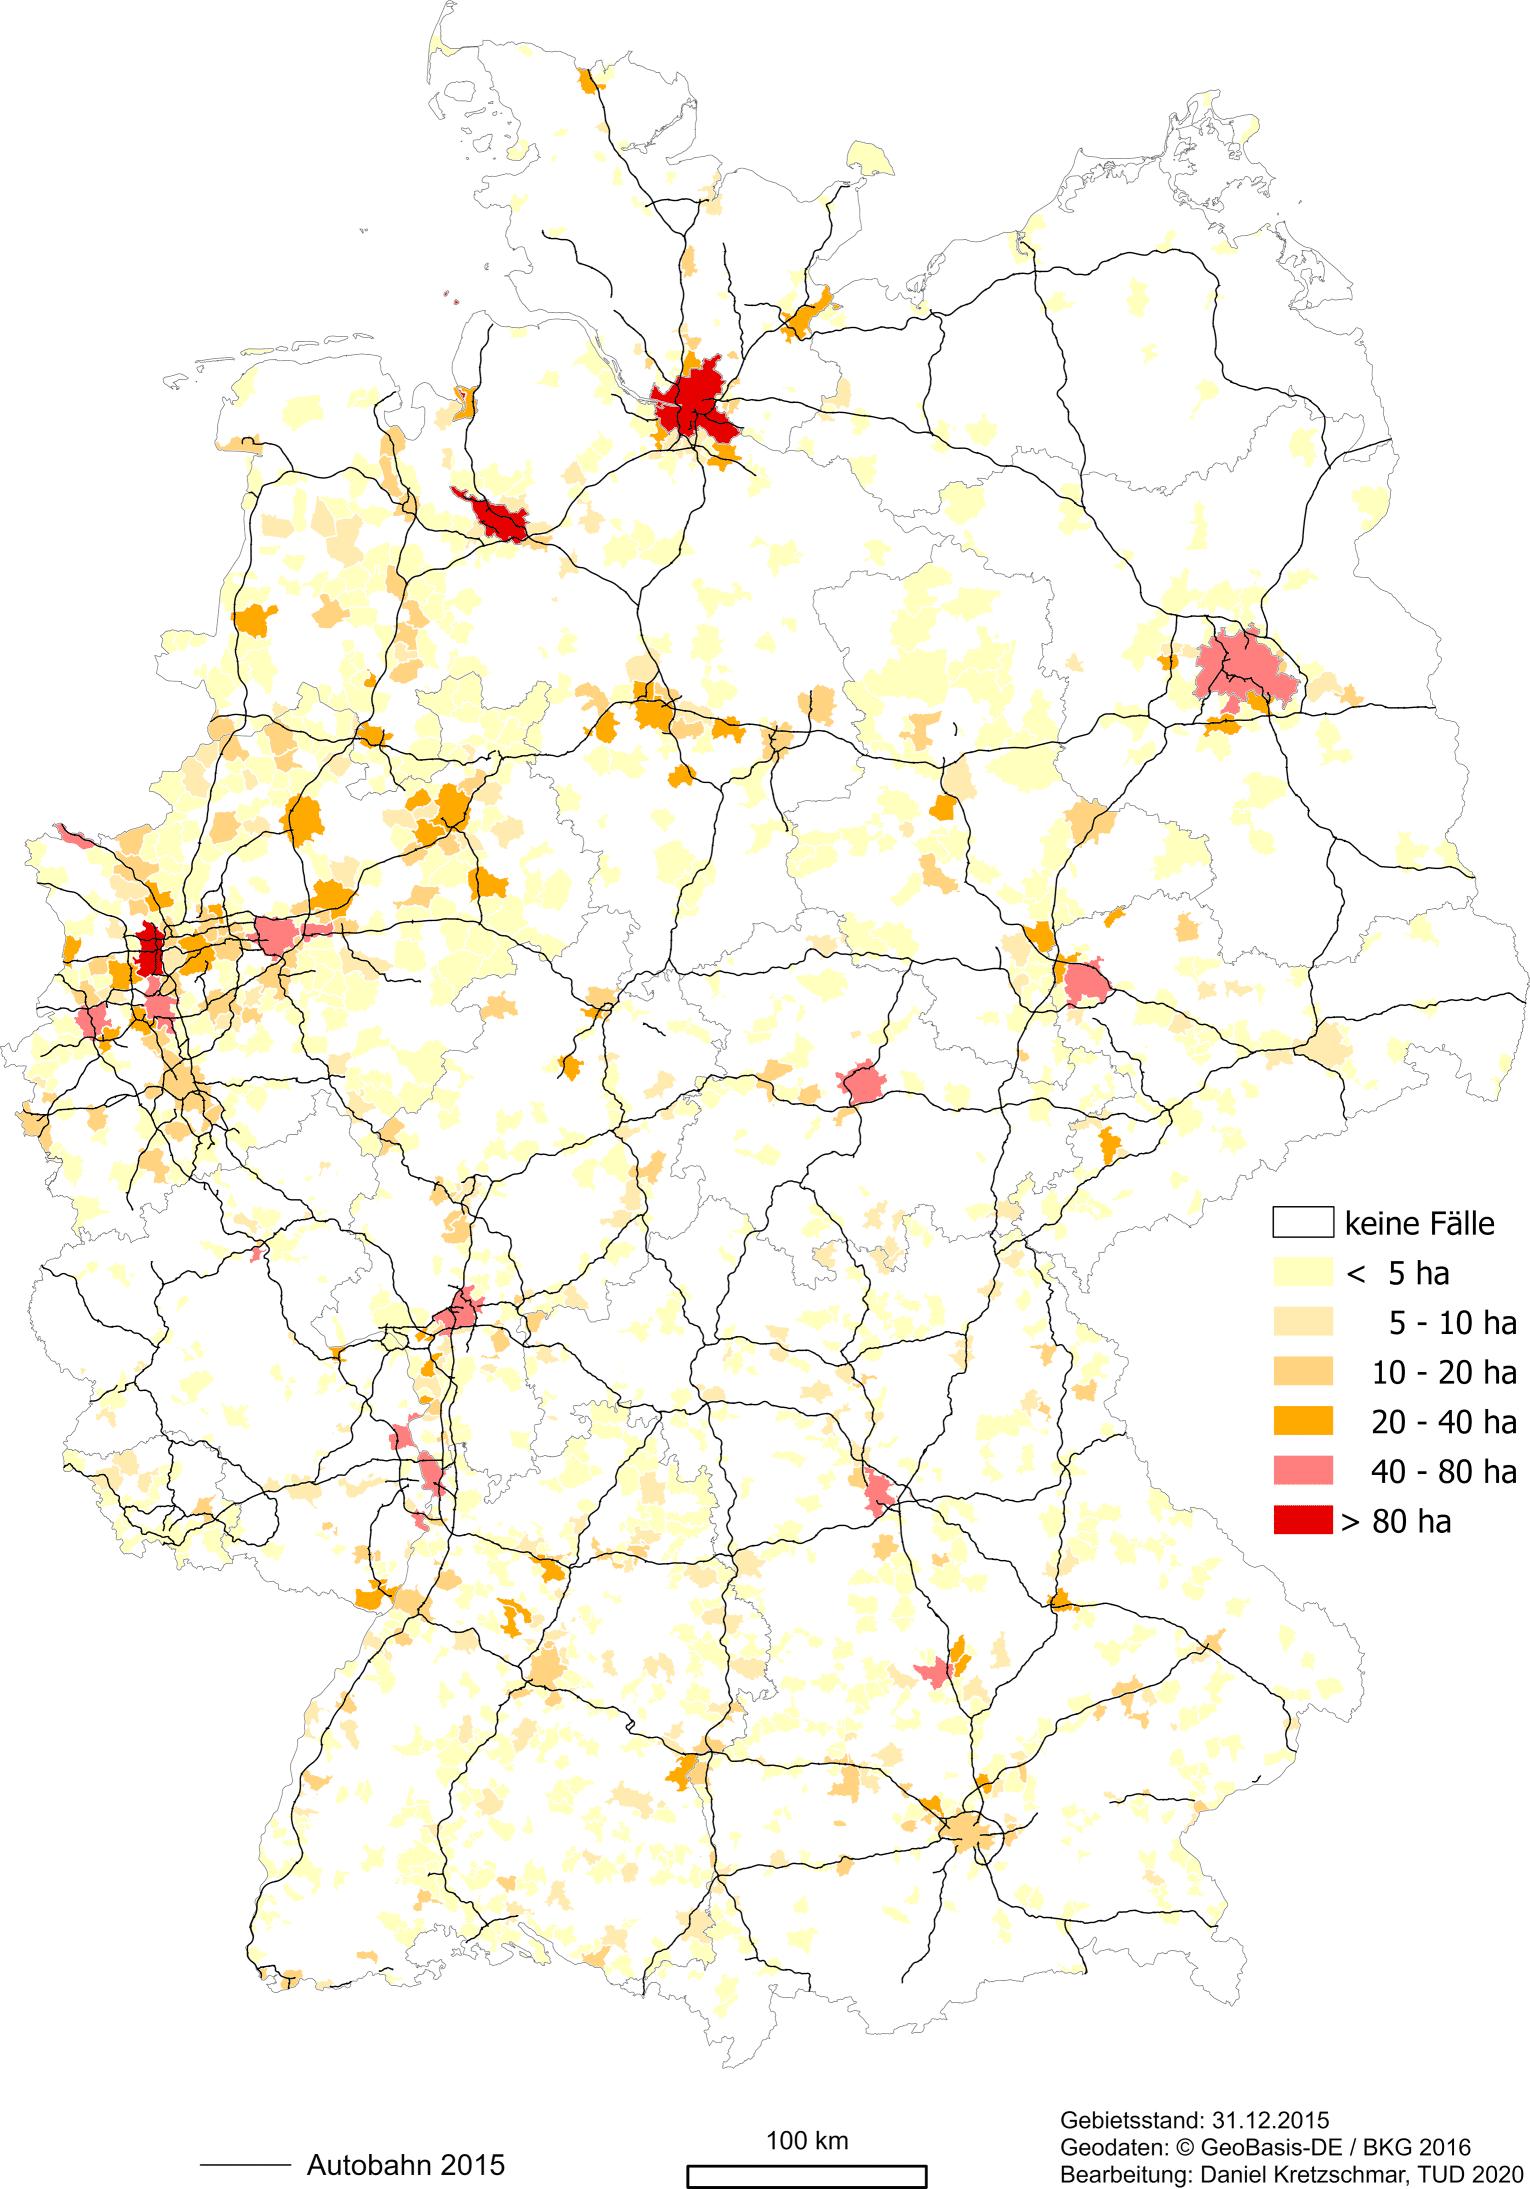
Bis auf wenige Ausnahmen, beispielsweise im industriell geprägten Baden-Württemberg mit seinen vielen historisch gewachsenen mittelständischen Betrieben, haben fast alle Gemeinden mit hohen Baufertigstellungszahlen einen direkten Zugang zur Autobahn. Dieser Zusammenhang verstärkt sich im späteren Betrachtungszeitraum 2008 bis 2015 nochmals. Gleichzeitig ist eine Schwerpunktverschiebung der Bautätigkeit von West nach Ost feststellbar. Im ersten Betrachtungszeitraum wurde die überwiegende Mehrheit der Nutzflächen in den Hansestädten Hamburg, Bremen und Dortmund, entlang der Rheinschiene sowie entlang der A5 zwischen Bad Hersfeld und Mannheim sowie der A8 zwischen Karlsruhe und München errichtet. Im zweiten Betrachtungszeitraum ist die gestiegene Bedeutung der Drehkreuze Leipzig, Erfurt und Nürnberg sowie der Achse Hannover-Wolfsburg-Magdeburg entlang der A2 sichtbar.
Diese räumliche Verlagerung geht einher mit einer Ausweitung der Flächeninanspruchnahme. Lag im ersten Betrachtungszeitraum der Jahre 2000 bis 2005 die tägliche Flächeninanspruchnahme von Warenlagergebäuden in Deutschland noch bei 2,3 ha/Tag, so wuchs dieser Wert entgegen des allgemeinen Trends auf 2,5 ha/Tag im Zeitraum 2006 bis 2010 und nochmals auf 2,9 ha/Tag im Zeitraum 2011 bis 2015. Die räumliche Verlagerung der Bautätigkeit in den Osten führt demnach nicht zu einer Substitution der Flächeninanspruchnahme im Westen, sie ergänzt und erweitert diese vielmehr.
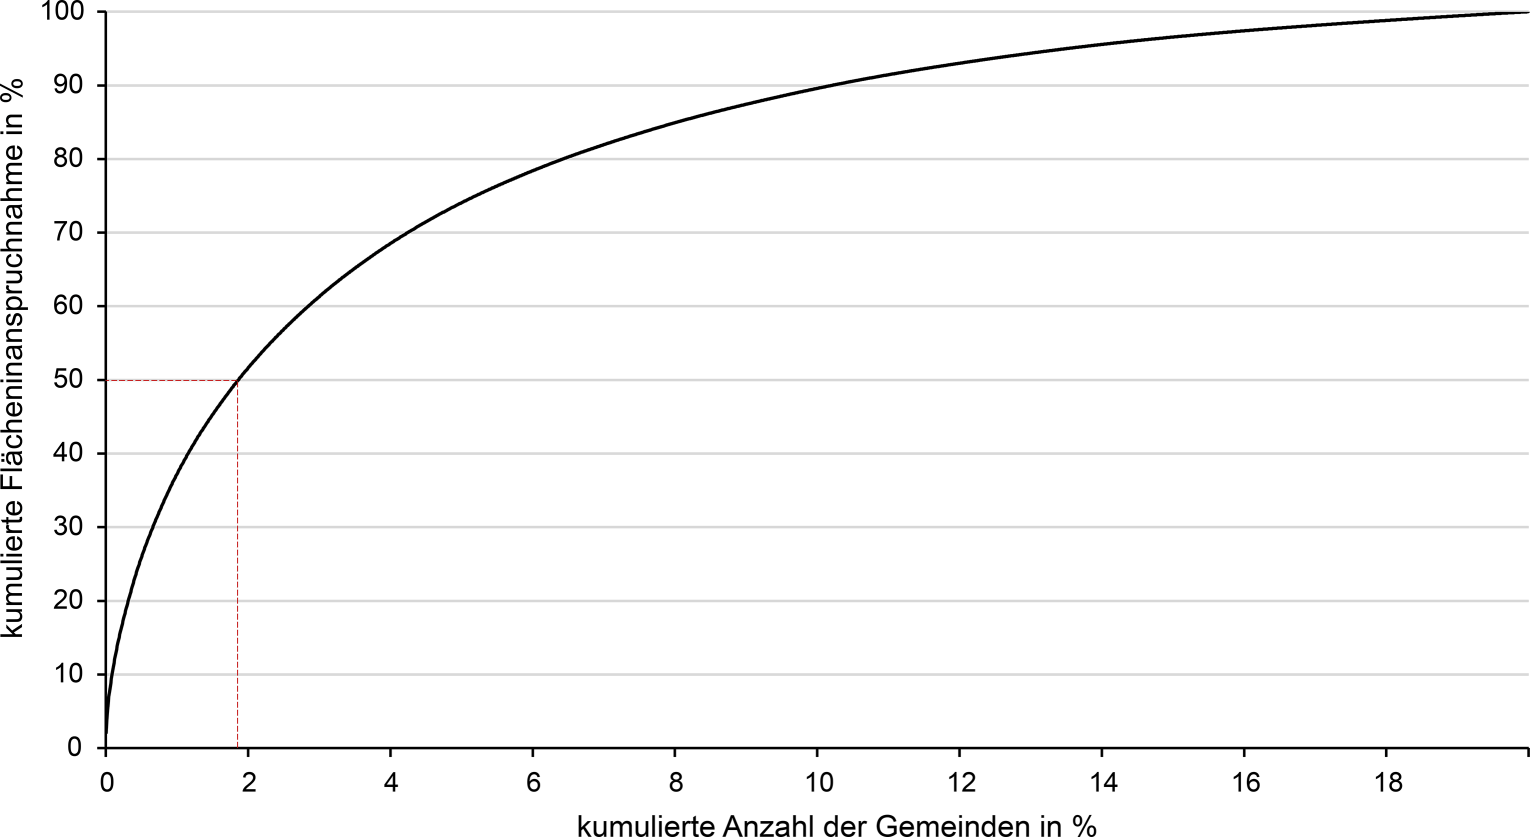
Trotz der allgemeinen Zunahme der Flächeninanspruchnahme weist der überwiegende Teil der Gemeinden keine Bautätigkeit großer Warenlagergebäude auf (weiße Flächen). Nur in rund 20 % aller Gemeinden ist überhaupt eine Neubautätigkeit feststellbar, wobei in vielen Kommunen wiederum nur ein einziges Gebäude dieser Größenklasse im Zeitraum 2000-2015 errichtet wurde. Die Bautätigkeit konzentriert sich räumlich auf wenige, verkehrlich gut vernetzte Gemeinden.
Die hier vorgestellte Methodik erlaubt es erstmals, die Flächeninanspruchnahme von Warenlagergebäuden konkret und regional differenziert zu quantifizieren und zu bewerten. Der überarbeitete Datensatz des Forschungsdatenzentrums (FDZ) ermöglicht detaillierte Analysen der Dynamik im Segment, die sowohl räumlich als auch bezogen auf den sachlichen Teilmarkt sowie den Bauherrn des Gebäudes weiter differenziert werden können. Durch die Übersetzung der Bautätigkeit in geeignete Flächenmaße wären in methodisch gleicher Weise auch Aussagen zum Flächenverbrauch anderer Nutzungsklassen im Nichtwohngebäudesegment möglich.
Die Nutzung allgemeiner Umrechnungsparameter zwischen den Flächenmaßen Nutzfläche, Bruttogrundfläche und Flurstückfläche erlaubt deutschlandweit vergleichbare Ergebnisse, welche zu Lasten der kleinräumigen Genauigkeit gehen. Die Betrachtung der Unterschiede im Verhältnis aus Bruttogrundflächen zu Flurstückflächen in Abbildung 4 – allein auf der Ebene der Kreistypen – macht deutlich, dass die hier vorgestellten Ergebnisse nur einen Anhaltspunkt für die tatsächliche Flächeninanspruchnahme darstellen, die örtlich unterschiedlich belastbar sind. So ermittelten Veres-Homm, Kübler, Weber et al. (2015: 136) bei einer Untersuchung von 2.500 Warenlagergebäuden ein durchschnittliches Verhältnis von Bruttogrundfläche zu Flurstückfläche von 1,00 m2: 1,41 m2 (zum Vergleich hier ermitteltes Verhältnis: 1,00 m2: 1,56 m2). Ein Grund für diese Abweichung könnte in der Wahl Mecklenburg-Vorpommerns als Repräsentant eines eher ländlichen Bundeslandes liegen. Die flächenmäßig großen, größtenteils dünn besiedelten Gemeinden bieten einerseits viel Platz für Logistikflächen, gleichzeitig fließen hierdurch überproportional viele Hafenstandorte in die Analyse ein, die besonders große Flurstückflächen aufweisen. Vorteil der hier vorgestellten Methode ist es, dass die Genauigkeit der Ergebnisse durch das Hinzuziehen lokaler Daten fast beliebig bis zum einzelnen Objekt verbessert werden kann. Für das angestrebte Ziel genereller, deutschlandweiter Aussagen zur Ausprägung der Flächeninanspruchnahme wird das hier vorgestellte Vorgehen als zielführend befunden.
Die ermittelte tägliche Flächeninanspruchnahme von 2,3 ha/Tag der Jahre 2000 bis 2005, 2,6 ha/Tag im Zeitraum 2006 bis 2010 sowie 2,9 ha/Tag zwischen 2010 und 2015 scheint bei Abgleich mit der Statistik der Flächeninanspruchnahme des Umweltbundesamtes15 plausibel. So entfallen am aktuellen Rand des Jahres 2018 rund 32 ha/Tag auf Wohnbau‑, Industrie- und Gewerbeflächen sowie Flächen öffentlicher Einrichtungen (ohne Abbauland).16 Warenlagergebäude wären nach der hier vorgestellten Erhebung für rund 9 % dieser Flächeninanspruchnahme verantwortlich – trotz deutlicher Ausweitung der Bautätigkeit im Wohnungsbau in den vergangenen Jahren.
Erst in diesem deutschlandweiten Vergleich der Bautätigkeit wird die hohe Konzentration der Dynamik auf einige wenige, infrastrukturell gut erschlossene Gemeinden deutlich, welche die Hauptlast der Flächeninanspruchnahme tragen. Übergeordnete Megatrends wie die kontinuierliche Zunahme des Online-Handels und das scheinbar ungebremste Fortschreiten der Globalisierung sorgen im Zusammenhang mit nationalen Effekten zu einer stetigen Professionalisierung der Logistik. Im Zuge des fortschreitenden Ausbaus der Transportinfrastrukturen sowie der wachsenden Bedeutung des Logistikstandorts Deutschland ist eine sektorale Verschiebung der Bautätigkeit weg vom sekundären Sektor hin zu Bauherren des Dienstleistungssektors zu beobachten. Damit einher geht das ungebremste Wachstum der durchschnittlichen Gebäudegrößen um knapp 36 % in den letzten 15 Jahren. Dieser Dreiklang aus sektoraler, räumlicher und gebäudegrößenbezogener Konzentration erlaubt Rückschlüsse auf die Flächeninanspruchnahme.
Zum einen folgt aus größeren Gebäuden zwangsläufig ein größerer Flächenbedarf – und zwar nicht nur bezogen auf die reinen Bruttogrundflächen, sondern in überproportionaler Weise auch bezogen auf die umgebenden Flurstückflächen, die eine immer schnellere Warenabfertigung für immer größere Lkw-Flotten sicherstellen müssen. Diese Flächen sind durch Stell‑, Verkehrs‑, Rangier- und Verladeflächen nicht selten vollständig versiegelt, weshalb auf dem Segment der Warenlager ein besonderes Augenmerk in der Flächendiskussion liegen sollte.
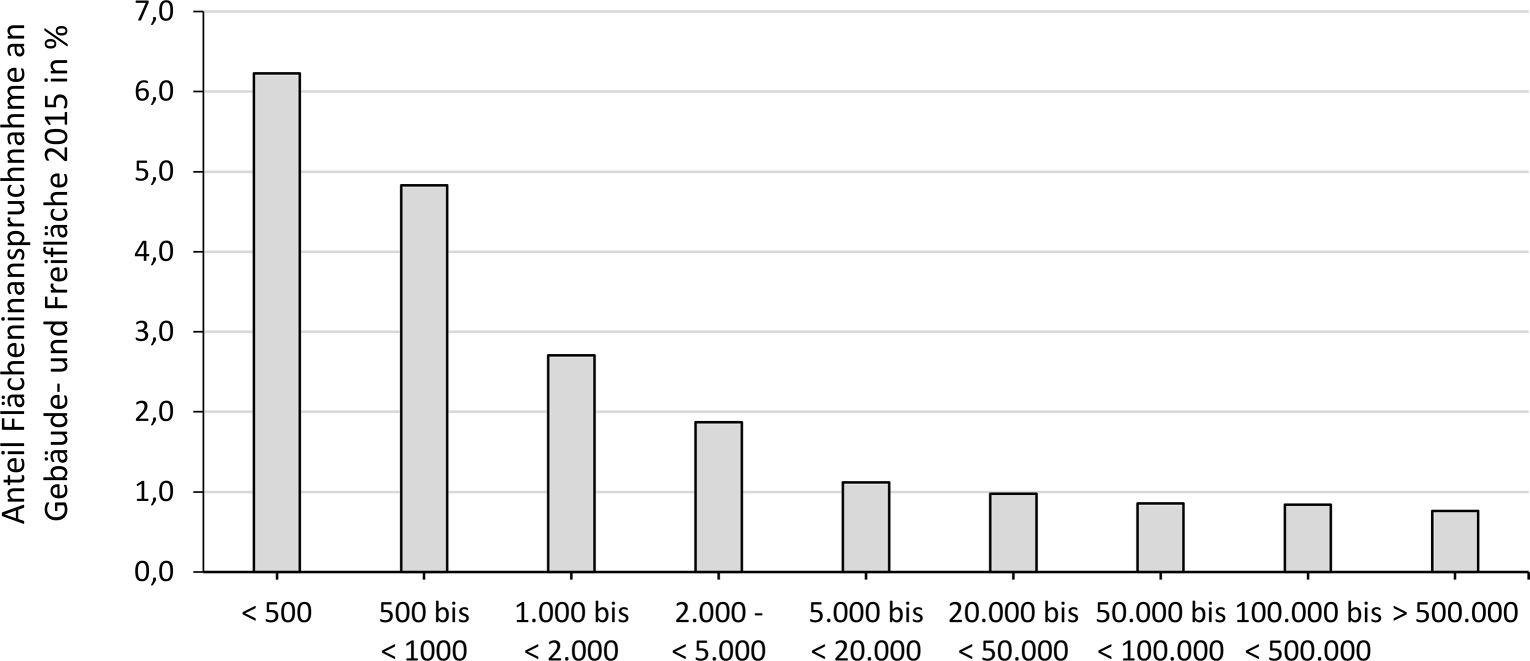
Zum anderen scheinen gerade kleine, ländliche Gemeinden besonders stark durch die Flächeninanspruchnahme durch Warenlagergebäude betroffen. Ihre typische Lage im Einflussbereich großer Agglomerationsräume mit günstigem Bauland, niedrigeren Durchschnittslöhnen und einem allgemein attraktiveren Preisniveau für Baudienstleistungen könnten ursächlich sein für die überproportional starke Bautätigkeit in diesen Gemeinden. Die Analyse des Verhältnisses von Bruttogrundflächen zu Flurstückflächen bezogen auf die BBSR-Kreistypen zeigt, dass dünn besiedelte, ländliche Kreise im Durchschnitt den größten Flächenverbrauch je Quadratmeter Bruttogrundfläche der in ihnen errichteten Warenlager aufweisen. In der Folge haben 46 der 100 Gemeinden mit der größten Flächeninanspruchnahme pro Kopf im hier betrachteten Untersuchungszeitraum weniger als 2.000 Einwohner. Bei dieser Feststellung ist zu bedenken, dass die angewandte Bagatellgrenze von 2.500 m2 Nutzfläche je Baumaßnahme das Ergebnis zwangsläufig zulasten kleiner Gemeinden verzerrt.
Zu guter Letzt führt die schrittweise Konzentration auf Logistikdienstleister des tertiären Sektors zu einer immer weiteren Verbreitung des Distributions-Hubs – jenes Prototyps logistischer Effizienz, welcher dank seiner enormen Flächeninanspruchnahme an peripheren, aber gut vernetzten Knotenpunkten globale Warenströme praktisch ohne zeitliche Unterbrechung in regionale und lokale Warenströme umwandelt (Cidell 2015: 21). Der Siegeszug dieses Warenlagertyps ist eng verknüpft mit der wettbewerbsbedingten Notwendigkeit einer immer schnelleren Zustellung (Jörß/Schröder/Neuhaus et al. 2016: 9). Ermöglicht wird diese Verkürzung durch die exzessive Ausweitung der Versorgungsketten, welche nur durch den Bau immer neuer Zentral- und Zwischenlager aufrechterhalten werden können, denn verkürzte Zustellzeiten sind „nur mit einer ausgeprägten Regionalisierung der Distributionsstruktur realisierbar“ (Lengauer/Gierlinger/Kellermayr-Scheucher et al. 2015: 48). Die Folgen sind „logistics sprawl“ (Dablanc/Ogilvie/Goodchild 2014; Aljohani/Thompson 2016) und eine weiter wachsende Flächeninanspruchnahme.
Hinzu kommt, dass Logistikimmobilien trotz ihrer architektonischen Banalität und ihrer zweifelhaften Umweltimplikationen ein veritables Anlagemodell darstellen. Infolge der Finanzkrise etablierten sich Wirtschaftsimmobilien – zu denen neben Bürogebäuden, Industriegebäuden und Handelsgebäuden unter anderem auch Warenlagergebäude zählen – in einer neuen Welt ungekannt niedriger Zinsen als attraktive Anlagealternativen, insbesondere gegenüber den als vergleichbar sicher geltenden Staatsanleihen (Savills 2017: 9). So lag die Spitzenrendite von Warenlagergebäuden in den letzten Jahren stets höher als vergleichbare Renditen von Büro- bzw. Einzelhandelsgebäuden (CBRE 2019: 1), wobei sich in diesen höheren Renditen auch ein höheres Ausfallrisiko widerspiegelt. In der Folge werden Warenlagergebäude bereits heute zu einem erheblichen Anteil spekulativ – das heißt ohne vorherige Vermietungszusagen – errichtet. Neben diesen Vorteilen für Bauherren und Vermieter hat der Neubau eines großen Warenlagergebäudes auch Vorzüge für die Gemeinden. Gerade für kleinere Orte hat die Errichtung eines großen Warenlagergebäudes verhältnismäßig große, positive Auswirkungen auf den Gemeindeetat. Für diese kleineren Orte an der Autobahn ohne ausreichende industrielle Basis und genügend Arbeitskräfte erscheint der Neubau einer Distributionsimmobilie in Anbetracht leerer Kassen oft alternativlos.
All diese Faktoren führen zu einer einseitigen Betrachtung des Warenlagergebäudes als reines Investitionsobjekt. Kalkuliert wird üblicherweise mit einer durchschnittlichen Lebensdauer von weniger als 20 Jahren. Die Dynamik im Neubau von Logistikimmobilien scheint bisher ungebrochen, doch die Systemgrenzen – zum Beispiel in Bezug auf Knappheiten bei Baumaterialien (EUROCONSTRUCT 2018: 127) – werden bei Fortbestand dieser Entwicklung bereits in wenigen Jahren erreicht werden.
Die vorgestellten Ergebnisse zeigen exemplarisch die Notwendigkeit einer deutlich differenzierteren Betrachtung des deutschlandweiten Flächenverbrauchs. Die Bautätigkeit im Ein- und Zweifamilienhaussegment wird im Spannungsfeld zwischen ökologischen Erfordernissen und den Wohnwünschen der Haushalte selbstverständlich auch im Hinblick auf die Flächeninanspruchnahme rege diskutiert. Währenddessen ist die hohe Dynamik einzelner Segmente des Nichtwohnbaus und ihrer flächenmäßigen Bedeutung bestenfalls anekdotisch beschrieben. Die reinen Dimensionen dieser Flächeninanspruchnahme – im Mittel immerhin rund 2,6 ha pro Tag ohne Straßen, bei steigender Tendenz – würden eine größere Resonanz vermuten lassen. Ursächlich für die geringe Aufmerksamkeit waren in der Vergangenheit fehlende Daten zur Bautätigkeit sowie ein allgemein geringes öffentliches Interesse an diesen kollektiv verdrängten „Nicht-Orte[n]“ (Klauser 2012: 87).
Eine weitere Ursache dieser Verdrängung aus der öffentlichen Wahrnehmung liegt in der deutschlandweiten Verteilung der Bautätigkeit. Hier zeigt sich ein klarer Fokus auf kleinen, peripher gelegenen Gemeinden entlang der Autobahn sowie Gemeinden im unmittelbaren Umfeld großer Agglomerationen. Im Gegensatz zu anderen Nutzungsklassen im Nichtwohnbau, beispielsweise im Segment der Bürogebäude, scheinen Warenlagergebäude in weit höherem Maße in diesen kleinen Gemeinden errichtet zu werden. Da diesen Gemeinden im Mittel geringere Flächenreserven zur Verfügung stehen, sorgt bereits der Bau eines einzigen Warenlagergebäudes zur Beanspruchung von rund 6 % der gemeindeintern verfügbaren Gebäude- und Freiflächenbestände. Der verursachte Flächenverbrauch ist gerade bezüglich einer sinkenden Gesamtnutzungsdauer im Warenlagersegment bedenklich. Vor 20 Jahren errichtete Logistikimmobilien entsprechen in Bezug auf Größe und Ausstattung der Hallen nicht mehr heutigen Anforderungen. Die aus dieser sinkenden Lebensdauer resultierende Beschleunigung der Bestandsdynamik im Wechselspiel von Abriss und Neubau hat direkte Folgen für die Flächeninanspruchnahme in diesen Gemeinden.
Dabei ist strukturpolitisch die deutschlandweite Konzentration der Warenlagergebäude auf wenige Gemeinden im Hinblick auf verkehrsinduzierte Umweltimplikationen und das Landschaftsbild grundsätzlich zu begrüßen. Problematisch ist vielmehr die im Zeitverlauf feststellbare Standorterweiterung, vor allem in Mittel- und Ostdeutschland, welche bestehende Bestände nicht substituiert, sondern erweitert. Im Zusammenspiel mit einem bis dato ungebrochenen Ausbau der Verkehrsinfrastruktur verfestigt sich ein problematischer Zyklus: logistische Ansiedlungen in der Peripherie nehmen neue Autobahntrassen bereits vorweg, neue Autobahnstrecken werden errichtet, wodurch weitere lukrative Warenlagerstandorte erschlossen werden. Dies führt zu einer noch stärkeren verkehrlichen Beanspruchung, woraus die erneute Notwendigkeit zusätzlicher Verkehrstraßen resultiert. Eine Durchbrechung dieses Zyklus ist gegenwärtig nicht in Sicht.
In der Folge ist die indirekte Flächeninanspruchnahme durch Warenlagergebäude größer als in dieser Analyse dargestellt. Wie keine andere Nutzungsklasse induziert ein Warenlagergebäude Verkehr und dadurch die Notwendigkeit einer guten infrastrukturellen Anbindung. Diese Straßenflächen konnten in der hier vorgestellten Analyse – mit Ausnahme der Rangier‑, Verlade- und Halteflächen unmittelbar auf den Flurstücken – nicht berücksichtigt werden. Die indirekt durch Warenlagergebäude induzierte Flächeninanspruchnahme dürfte weit größer ausfallen als hier beschrieben.
Es scheint daher empfehlenswert, dem Warenlagersegment gerade bezogen auf das 30-ha-Ziel der Bundesregierung und des immer noch postulierten Ideals der Innenentwicklung weit stärker als bisher Beachtung zu schenken. Die hier vorgestellte Analyse zeigt, dass es ratsam scheint, in der Flächenhaushaltspolitik stärker nach spezifischen Nutzungsarten, Raumkontexten sowie damit verbundenen Einflussgrößen zu differenzieren. Zu diesem Zweck sollte in einer auf der hier vorgestellten Methodik aufbauenden Analyse die Flächeninanspruchnahme der Bautätigkeit in anderen sachlichen Teilmärkten des Nichtwohngebäudebestandes quantifiziert werden. Zukünftige Beiträge sollten sich in diesem Kontext auf Bürogebäude und Industriegebäude konzentrieren.
Literatur
| Aljohani, K.; Thompson, R. G. (2016): Impacts of logistics sprawl on the urban environment and logistics: Taxonomy and review of literature. In: Journal of Transport Geography 57, 255-263. https://doi.org/10.1016/j.jtrangeo.2016.08.009 |
| Allen, J.; Browne, M.; Cherrett, T. (2012): Investigating relationships between road freight transport, facility location, logistics management and urban form. In: Journal of Transport Geography 24, 45-57. https://doi.org/10.1016/j.jtrangeo.2012.06.010 |
| Baker, P. (2004): Aligning Distribution Center Operations to Supply Chain Strategy. In: The International Journal of Logistics Management 15, 1, 111-123. https://doi.org/10.1108/09574090410700266 |
| Becqué, R.; Mackres, E.; Layke, J.; Aden, N.; Liu, S.; Managan, K.; Nesler, C.; Mazur-Stommen, S.; Petrichenko, K.; Graham, P. (2016): Accelerating building efficiency: Eight actions for urban leaders. Washington, DC. |
| BKI – Baukosteninformationszentrum (2010): BKI Baukosten 2010. Statistische Kostenkennwerte für Gebäude. Stuttgart. |
| BKI – Baukosteninformationszentrum (2012): BKI Baukosten Gebäude 2012. Statistische Kostenkennwerte Teil 1. Stuttgart. |
| BKI – Baukosteninformationszentrum (2013): BKI Baukosten Gebäude 2013. Statistische Kostenkennwerte Teil 1. Stuttgart. |
| BKI – Baukosteninformationszentrum (2015): BKI Baukosten 2015 Neubau. Statistische Kostenkennwerte für Gebäude. Stuttgart. |
| Bowen, J. T. (2008): Moving places: the geography of warehousing in the US. In: Journal of Transport Geography 16, 6, 379-387. https://doi.org/10.1016/j.jtrangeo.2008.03.001 |
| Bradley, P.; Kohler, N. (2007): Methodology for the survival analysis of urban building stocks. In: Building Research and Information 35, 5, 529-542. https://doi.org/10.1080/09613210701266939 |
| Bulwiengesa (2017): Logistik und Immobilien 2017. Citylogistik. Mit neuen Ideen durch die Stadt. München. |
| Bulwiengesa (2018): Logistik und Immobilien 2018. Jenseits des Hypes. Das „Brot- und Buttergeschäft“ der Logistik. München. |
| CBRE (2019): Deutschlands Gewerbe Investmentmarkt, H1 2019. Produktmangel bremst Transaktionsvolumen. Frankfurt am Main. |
| Cidell, J. (2010): Concentration and decentralization: the new geography of freight distribution in US metropolitan areas. In: Journal of Transport Geography 18, 3, 363-371. https://doi.org/10.1016/j.jtrangeo.2009.06.017 |
| Cidell, J. (2015): Distribution centers as distributed places: Mobility, infrastructure and truck traffic. In: Birtchnell, T.; Savitzky, S.; Urry, J. (Hrsg.): Cargomobilities. Moving Materials in a Global Age. New York, 17-34. |
| Dablanc, L.; Ogilvie, S.; Goodchild, A. (2014): Logistics Sprawl. Differential Warehousing Development Patterns in Los Angeles, California, and Seattle, Washington. In: Transportation Research Record: Journal of the Transportation Research Board 2410, 1, 105-112. https://doi.org/10.3141/2410-12 |
| Dablanc, L.; Ross, C. (2012): Atlanta: a mega logistics center in the Piedmont Atlantic Megaregion (PAM). In: Journal of Transport Geography 24, 432-442. https://doi.org/10.1016/j.jtrangeo.2012.05.001 |
| Dannenberg, P.; Willkomm, M.; Zehner, K. (2017): Einzelhandel und räumliche Entwicklung – aktuelle Dynamiken in Deutschland. In: Dannenberg, P.; Willkomm, M.; Zehner, K. (Hrsg.): Einzelhandel in Deutschland. Aktuelle Dynamiken im Kontext neuer Rahmenbedingungen. Mannheim, 1‑8. = Geographische Handelsforschung 25. |
| DBEIS – Department for Business, Energy and Industrial Strategy (2016): Building Energy Efficiency Survey, 2014-15. Overarching Report. London. |
| EUROCONSTRUCT (2018): 86th EUROCONSTRUCT Summary Report. European Construction: Market Trends until 2021. 86th EUROCONSTRUCT Conference. 22-23 November 2018, Paris, France. o.O. |
| Green Leigh, N.; Hoelzel, N. Z. (2012): Smart Growth’s Blind Side. In: Journal of the American Planning Association 78, 1, 87-103. https://doi.org/10.1080/01944363.2011.645274 |
| Hall, P.V.; Hesse, M. (2013): Reconciling cities and flows in geography and regional studies. In: Hall, P.V.; Hesse, M. (Hrsg.): Cities, Regions and Flows. Abingdon, 3‑20. |
| Hassler, U. (2009): Long-term building stock survival and intergenerational management: the role of institutional regimes. In: Building Reseach and Information 37, 5‑6, 552-568. https://doi.org/10.1080/09613210903189533 |
| He, M.; Shen, J.; Wu, X.; Luo, J. (2018): Logistics Space: A Literature Review from the Sustainability Perspective. In: Sustainability 10, 8, 2815. https://doi.org/10.3390/su10082815 |
| Hesse, M.; Rodrigue, J.-P. (2004): The transport geography of logistics and freight distribution. In: Journal of Transport Geography 12, 3, 171-184. https://doi.org/10.1016/j.jtrangeo.2003.12.004 |
| IEA – International Energy Agency (2018): 2018 Global Status Report: Towards a zero-emission, efficient and resilient buildings and construction sector. London. |
| Isaacs, N.; Hills, A. (2014): Understanding the New Zealand non-domestic building stock. In: Building Research and Information 42, 1, 95-108. https://doi.org/10.1080/09613218.2013.831274 |
| Jakubicek, P.; Woudsma, C. (2011): Proximity, land, labor and planning? Logistics industry perspectives on facility location. In: Transportation Letters: The International Journal of Transportation Research 3, 3, 161-173. https://doi.org/10.3328/TL.2011.03.03.161-173 |
| Jenks, C. W.; Jencks, C. F.; Rogers, W. C.; Thomas, C.; Delaney, E. P.; Freer, H. (2012): Preserving and Protecting Freight Infrastructure and Routes Washington, DC. = National Cooperative Freight Research Program Reports 16. |
| Jörß, M.; Schröder, J.; Neuhaus, F.; Klink, C.; Mann, F. (2016): Parcel delivery. The future of last mile. Travel, Transport and Logistics. o.O. |
| Kienzler, H.-P.; Altenburg, S.; Esser, K.; Kurte, J.; Wittowsky, D.; Konrad, K.; van der Vlugt, A.-L.; Groth, S. (2018): Verkehrlich-Städtebauliche Auswirkungen des Online-Handels. Endbericht, Stand 16.08.2018. Bonn. |
| Kille, C.; Nehm, A. (2018): Zukunft der Logistikimmobilien und Standorte aus Nutzersicht. Mythen. Moden. Trends. Nürnberg. |
| Klauser, W. (2012): Landschaften der Risikogesellschaft. In: ARCH+ Zeitschrift für Architektur und Städtebau 205, 86-89. |
| Kohler, N.; Steadman, P.; Hassler, U. (2009): Research on the building stock and its applications. In: Building Research and Information 37, 5‑6, 449-454. https://doi.org/10.1080/09613210903189384 |
| Kretzschmar, D.; Schiller, G.; Weitkamp, A. (2019): Nichtwohngebäude in Deutschland – Typisierung eines dynamischen Marktes. In: Zeitschrift für Geodäsie, Geoinformation und Landmanagement 144, 3, 157-166. https://doi.org/10.12902/zfv-0250-2019 |
| Kumar, I.; Zhalnin, A.; Kim, A.; Beaulieu, L. J. (2017): Transportation and logistics cluster competitive advantages in the U.S. regions: A cross-sectional and spatio-temporal analysis. In: Research in Transportation Economics 61, 25-36. https://doi.org/10.1016/j.retrec.2016.07.028 |
| Lengauer, E.; Gierlinger, D.; Kellermayr-Scheucher, M.; Koll, O.; Kreuzer, M.; Herry, M.; Sedlacek, N. (2015): eComTraf. Auswirkungen von E‑Commerce auf das Gesamtverkehrssystem. Wien. |
| Manner-Romberg, H.; Müller-Steinfahrt, U. (2017): Marktuntersuchung und Entwicklungstrends von Kurier‑, Express- und Paketdienstleistungen 2017. Gutachten. Hamburg. |
| McKinnon, A. (2009): The present and future land requirements of logistical activities. In: Land Use Policy 26, Supplement 1, 293-301. https://doi.org/10.1016/j.landusepol.2009.08.014 |
| Murphy, A. J. (2003): (Re)Solving Space and Time: Fulfilment Issues in Online Grocery Retailing. In: Environment and Planning A: Economy and Space 35, 7, 1173-1200. https.//doi.org/10.1068/a35102 |
| Nehm, A.; Veres-Homm, U. (2018): Standortkompass. Flächen- und Beschäftigungspotentiale in den deutschen Logistikregionen. Weiterstadt. |
| Ortlepp, R.; Gruhler, K.; Schiller, G. (2016): Material stocks in Germany’s non-domestic buildings: a new quantification method In: Building Research and Information 44, 8, 840-862. https://doi.org/10.1080/09613218.2016.1112096 |
| Rein, S. (2016): Datenbasis zum Gebäudebestand. Zur Notwendigkeit eines besseren Informationsstandes über die Wohn- und Nichtwohngebäude in Deutschland. Bonn. = BBSR-Analysen Kompakt 09/2016. |
| Rodrigue, J.-P. (2013): Supply chain management, logistics changes and the concept of friction. In: Hall, P. V.; Hesse, M. (Hrsg.): Cities, Regions and Flows. Abingdon, 58-74. |
| Savills (2017): European Logistics. Warehousing the future. London. |
| Statistisches Bundesamt (2010): Signierschlüsselverzeichnis für Nichtwohngebäude. Wiesbaden. |
| Statistisches Bundesamt (2014): Signierschlüssel für Nichtwohngebäude. Redaktionell überarbeitete Fassung. Wiesbaden. |
| Statistisches Bundesamt (2020): Bauen und Wohnen 2019. Baugenehmigungen / Baufertigstellungen von Nichtwohngebäuden (Neubau). Lange Reihen z.T. ab 1980. Wiesbaden. |
| UN – United Nations Environment Programme; IEA – International Energy Agency (2017): Towards a zero-emission, efficient, and resilient buildings and construction sector. Global Status Report 2017. New York. |
| Veres-Homm, U.; Kübler, A.; Weber, N.; Cäsar, E. (2015): Logistikimmobilien – Markt und Standorte 2015. Nürnberg. |
| Verhetsel, A.; Kessels, R.; Goos, P.; Zijlstra, T.; Blomme, N.; Cant, J. (2015): Location of logistics companies: a stated preference study to disentangle the impact of accessibility. In: Journal of Transport Geography 42, 110-121. https://doi.org/10.1016/j.jtrangeo.2014.12.002 |
| Waldheim, C.; Berger, A. (2012): Logistiklandschaften. In: ARCH+ Zeitschrift für Architektur und Städtebau 205, 76-83. |
| Weltbank (2019): International LPI. Global Rankings 2018. https://lpi.worldbank.org/international/global (15.02.2021). |
| Woudsma, C.; Jensen, J. F.; Kanaroglou, P.; Maoh, H. (2008): Logistics land use and the city: A spatial-temporal modeling approach. In: Transportation Research Part E: Logistics and Transportation Review 44, 2, 277-297. https://doi.org/10.1016/j.tre.2007.07.006 |
Fußnoten
| 1 | Unter diesem Typ werden Warenlager verstanden, welche Kommissionierung, Verpackung, Versand und Retourenmanagement von im Onlinehandel erworbenen Waren schnellstmöglich abwickeln. |
| 2 | http://www.forschungsdatenzentrum.de/de/bauen-und-wohnen/baufertigstellungen (21.12.2020). |
| 3 | Der Datensatz des Forschungsdatenzentrums enthält beide Zeitinformationen: den Zeitpunkt des Eingangs in die Statistik sowie den tatsächlichen Fertigstellungszeitpunkt der Baumaßnahme. Im Datensatz waren die Baumaßnahmen entlang des Zeitpunkts des Eingangs in die Statistik den Jahresscheiben zugeordnet und sortiert. Diese Systematik wurde auf den Zeitpunkt der tatsächlichen Fertigstellung hin angepasst. |
| 4 | Das BKI unterscheidet diese in „Lagergebäude ohne Mischnutzung“, „Lagergebäude mit bis zu 25 % Mischnutzung“ und „Lagergebäude mit mehr als 25 % Mischnutzung“. In die Berechnung sind alle drei Objektarten zu etwa gleichen Teilen eingeflossen. |
| 5 | Betrachtet wurden die Kreise Unna, Rhein-Kreis Neuss, Hochsauerlandkreis, Nordwestmecklenburg, Ludwigslust-Parchim, Vorpommern-Rügen sowie die kreisfreien Städte Köln und Rostock. |
| 6 | https://www.bbsr.bund.de/BBSR/DE/forschung/raumbeobachtung/Raumabgrenzungen/deutschland/kreise/siedlungsstrukturelle-kreistypen/kreistypen.html (21.12.2020). |
| 7 | In diesem Level-of-Detail-1-Datensatz werden 3D-Gebäudemodelle stark vereinfacht als grundflächenbezogene Klötzchen ohne Dach und Texturen dargestellt. |
| 8 | Entsprechend der Systematik der Arbeitsgemeinschaft der Vermessungsverwaltungen der Länder der Bundesrepublik Deutschland (AdV) als Warenlagergebäude erfasst wurden Gebäude der Funktionsbezeichnung Kühlhaus, Gebäude für Vorratshaltung, Speichergebäude, Lagerhalle, Lagerschuppen, Lagerhaus sowie Speditionsgebäude. |
| 9 | Der Grenzwert von 3.000 m2 ergibt sich aus der vorherigen Bagatellgrenze von 2.500 m2 Nutzfläche multipliziert mit dem Verhältnis VBGF:NF von 1,2. |
| 10 | Der Anwendung eines 50-Meter-Puffers liegt die Annahme zugrunde, dass in engen Märkten mit hoher Flächenknappheit bereits vor Erreichen des 50-Meter-Buffers die Flurstückfläche durch die verschnittenen Flurstückgrenzen definiert wird. Gleichzeitig gewährleistet ein 50-Meter-Buffer eine ausreichende Erfassung größerer Freiflächen für Schütt- und Massengutlagerung in Hafenstandorten (z. B. Rostock, Stralsund, Wismar). |
| 11 | https://www.bbsr.bund.de/BBSR/DE/forschung/raumbeobachtung/Raumabgrenzungen/deutschland/kreise/siedlungsstrukturelle-kreistypen/kreistypen.html (21.12.2020). |
| 12 | https://www.regionalstatistik.de/genesis//online/data?operation=table&code=33111-01-01-5&levelindex=1&levelid=1589541766973 (21.12.2020). |
| 13 | Vgl. https://lpi.worldbank.org/international/aggregated-ranking (21.12.2020). |
| 14 | Die Gemeinde beherbergt Warenlagergebäude zahlreicher großer Logistikunternehmen in Deutschland, darunter Kühne + Nagel, DB Schenker, Rhenus Logistics und CTL Cargo Trans. |
| 15 | https://www.umweltbundesamt.de/daten/flaeche-boden-land-oekosysteme/flaeche/siedlungs-verkehrsflaeche (21.12.2020). |
| 16 | Der hier beschriebene Wert stellt einen Durchschnittswert der vergangenen Jahre dar und ist aus diesem Grund nur eingeschränkt mit stichtagsbezogenen Werten der Bautätigkeitsstatistik vergleichbar. |